

Chaque printemps, la même scène se joue dans bien des cabinets dentaires. Le praticien ouvre sa déclaration, découvre son bénéfice de l’année passée, et se dit qu’il aurait bien voulu le savoir plus tôt. Il aurait pu, pourtant.
Le bénéfice d’une année ne tombe pas du ciel le 31 décembre. Dès l’automne, on peut l’estimer avec une bonne précision, et c’est à ce moment-là qu’il reste des décisions à prendre. C’est le principe de l’atterrissage comptable, que nous appliquons à chacun de nos clients en tant que cabinet comptable pour dentistes.
Dans cet article, je vous montre comment on estime son résultat avant la clôture, quels leviers agissent vraiment sur l’impôt d’un dentiste, et lesquels ne servent à rien, exemples chiffrés à l’appui. Et si vous me lisez en novembre, rassurez-vous : il reste encore de quoi faire d’ici la clôture.
Le chiffre que beaucoup découvrent en mai
En nom propre, votre bénéfice de l’année n’est arrêté qu’après la clôture du 31 décembre, et déclaré en mai. Entre les deux, rien ne vous oblige à le regarder. C’est confortable, jusqu’au moment où il faut payer.
Car une année plus rentable que prévu se paie en deux temps. D’abord l’impôt sur le revenu, dont le solde est réclamé après la déclaration. Ensuite les cotisations : l’Urssaf, qui prélevait jusque-là des provisions calculées sur vos revenus antérieurs, régularise sur vos revenus réels une fois la déclaration faite, et la part de votre retraite CARCDSF proportionnelle à vos revenus augmente elle aussi. Les jeunes installés connaissent bien ce mécanisme, avec la régularisation des cotisations des premières années, mais il joue à chaque bonne année.
Le calendrier complet, de la déclaration de mai à la clôture de décembre, est détaillé dans notre guide de la gestion d’un cabinet dentaire. Ici, on s’arrête sur le dernier moment où l’on peut encore agir sur l’année en cours : les derniers mois avant la clôture.
L’atterrissage : estimer son résultat avant la fin de l’année
Le mot vient de l’aviation, et l’image est juste : on ne découvre pas la piste en touchant le sol : on prépare l’atterrissage pendant l’approche. Chez Osmose, nous faisons ce point à trois mois de la clôture. En novembre, il est encore temps, mais la marge se réduit.
| Étape | Ce qu’on fait | Ce qu’on obtient |
|---|---|---|
| 1. Arrêter les chiffres | Recettes encaissées et charges payées depuis le 1er janvier (en société : produits et charges de l’exercice en cours) | Une base réelle, pas une impression |
| 2. Projeter la fin d’année | Rythme des derniers mois, semaines de fermeture, achats déjà prévus | Un bénéfice estimé pour l’année |
| 3. Mesurer l’écart | Comparer avec l’année précédente, sur laquelle reposent vos provisions | L’impôt et les cotisations supplémentaires à prévoir |
| 4. Décider | Épargne retraite, investissement utile, rémunération en société, trésorerie mise de côté | Des choix faits avant le 31 décembre |
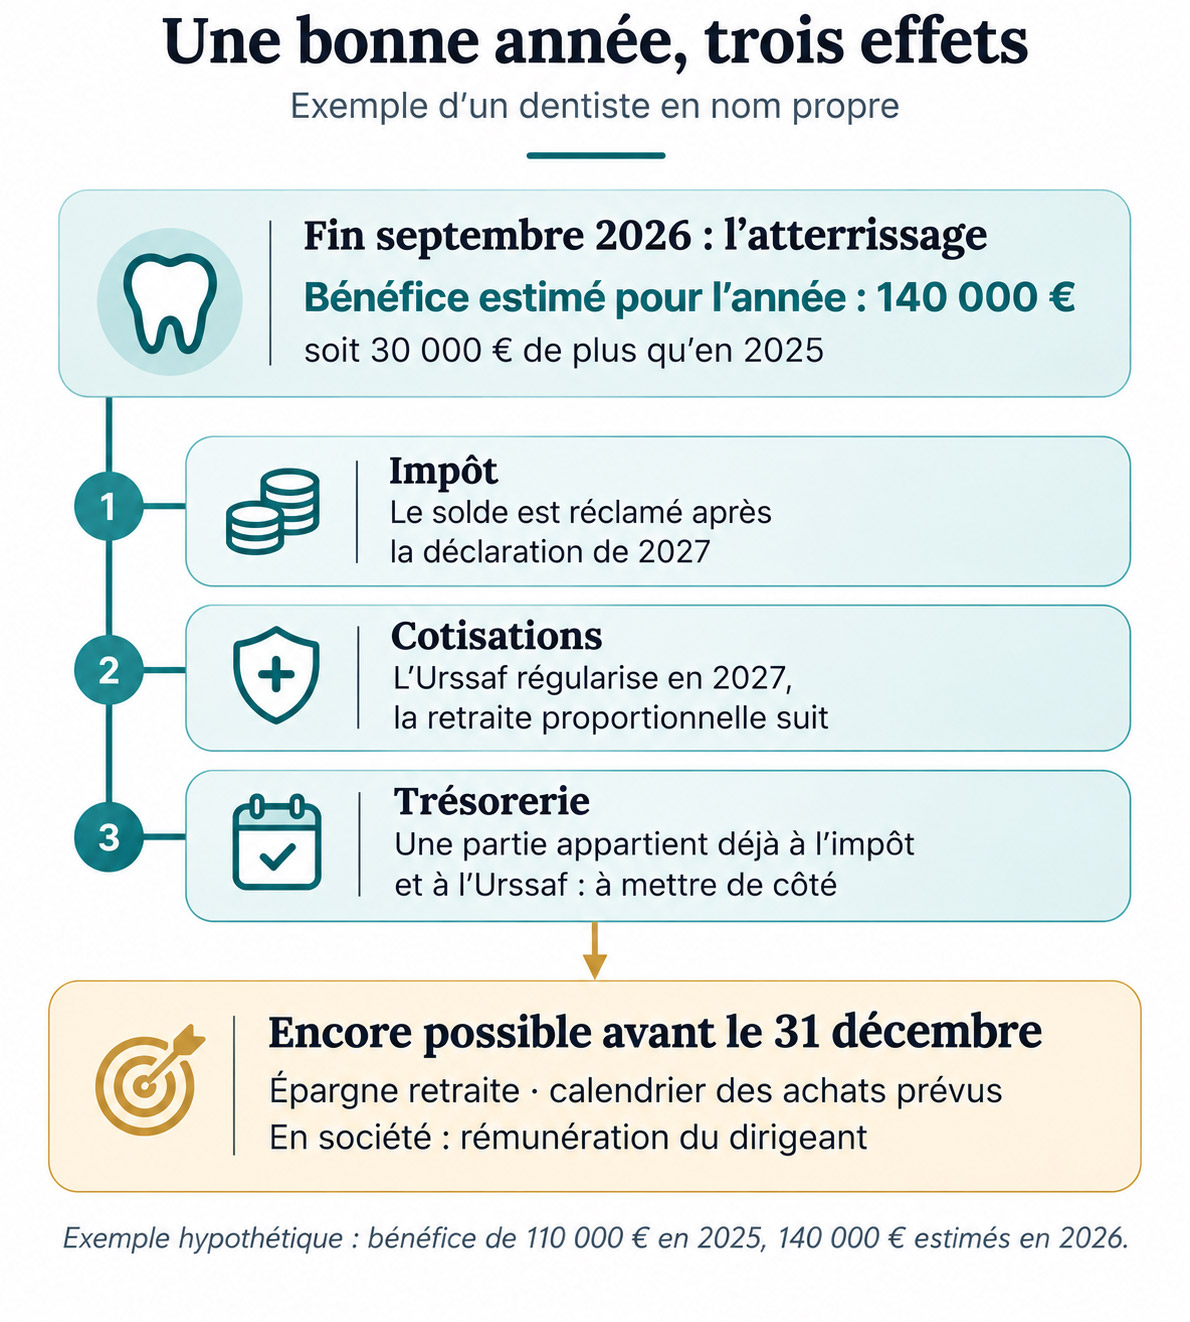
Exemple. Un dentiste exerce en nom propre. À la fin septembre 2026, il a encaissé 255 000 € et payé 150 000 € de charges. En projetant le dernier trimestre à son rythme habituel, il atteint environ 340 000 € de recettes pour 200 000 € de charges, soit un bénéfice estimé de 140 000 €. En 2025, il avait déclaré 110 000 €.
Ces 30 000 € d’écart ne sont pas neutres. À une tranche marginale de 41 %, ils représentent jusqu’à 12 300 € d’impôt supplémentaire. Ils pèseront aussi sur ses cotisations : l’Urssaf les régularisera en 2027, et la part proportionnelle de sa retraite CARCDSF suivra. Découverts en mai, ces chiffres arrivent trop tard pour agir. Découverts en octobre, ils laissent le temps de décider.
Optimisation fiscale du dentiste : ce qui marche vraiment avant la clôture
Une fois le résultat estimé, quelques leviers restent ouverts. Ils ne sont pas spectaculaires, mais ils sont réels.
Épargner pour sa retraite, dans les limites du plafond
Les versements sur un plan d’épargne retraite individuel (PER) se déduisent de vos revenus de l’année du versement, dans la limite d’un plafond. Pour un indépendant, ce plafond est égal à 10 % du bénéfice (retenu jusqu’à huit fois le plafond de la Sécurité sociale), plus 15 % de la part du bénéfice comprise entre une et huit fois ce plafond, avec un minimum de 10 % du plafond de la Sécurité sociale (La Retraite en clair).
Exemple. Reprenons notre dentiste et ses 140 000 € de bénéfice estimé. Avec un plafond de la Sécurité sociale de 48 060 € en 2026, son plafond de déduction atteint 27 791 € : 14 000 € (10 % du bénéfice) plus 13 791 € (15 % de la part comprise entre 48 060 € et 140 000 €). S’il verse 10 000 € avant le 31 décembre, il réduit son impôt de 4 100 € à une tranche marginale de 41 %.
La contrepartie est double : ces 10 000 € restent bloqués jusqu’à la retraite, sauf cas de déblocage anticipé, dont l’achat de la résidence principale, et ils seront imposés à la sortie. L’intérêt tient surtout à l’écart entre votre tranche d’imposition d’aujourd’hui et celle de votre retraite. Le PER complète la retraite obligatoire de la CARCDSF ; pour comprendre ce que celle-ci vous versera, commencez par le guide des caisses de retraite des professions de santé.
Investir quand le cabinet en a besoin, pas pour l’impôt
Un équipement ne fait pas baisser l’impôt de l’année où on l’achète, ou si peu (on y revient plus bas). L’atterrissage sert à autre chose : décider d’avancer ou de reporter de quelques semaines un achat déjà prévu en connaissant son effet sur la trésorerie, l’effet sur le résultat de l’année restant faible.
En société : fixer la rémunération avant la clôture de l’exercice
En SELARL ou en SELAS, la rémunération du dirigeant se décide pendant l’exercice, qui ne se termine pas forcément le 31 décembre, alors que les dividendes se votent, en principe, après l’approbation des comptes. L’atterrissage permet donc d’ajuster la rémunération de l’année en connaissant le résultat probable de la société. L’arbitrage entre rémunération et dividendes fera l’objet d’un article à part.
Mettre de côté ce qui sera réclamé
C’est le levier le moins séduisant et le plus utile. Si l’année est meilleure que la précédente, une partie de la trésorerie appartient déjà à l’impôt et à l’Urssaf. La mettre de côté dès l’automne évite de financer la régularisation de 2027 dans l’urgence.
Et ce qui ne sert à rien (ou presque)
La fin d’année accumule les idées reçues comme une salle d’attente les magazines de l’an dernier. Trois reviennent souvent.
« Une dépense déductible, c’est gratuit. » Non. À une tranche marginale de 41 %, 1 000 € de dépense font économiser 410 € d’impôt. Même en ajoutant les cotisations économisées, une bonne part de la dépense reste à votre charge. Une dépense utile au cabinet, oui ; une dépense pour l’impôt, rarement.
« Un gros achat en décembre fera baisser mes impôts. » Un équipement s’amortit sur sa durée d’utilisation, au prorata du temps écoulé depuis sa mise en service : mis en service le 1er décembre, il ne compte que pour un mois sur l’année. La trésorerie, elle, sort en entier.
« Il existe une astuce qui marche pour tout le monde. » Méfiez-vous des recettes toutes faites. Les vrais leviers existent, mais ils dépendent de votre bénéfice, de votre structure et de vos projets. Ils se calculent ; ils ne se devinent pas.
Le mot d’Élisabeth : « Je préfère un client qui m’appelle en octobre avec une question qu’un client qui m’appelle en mai avec une mauvaise surprise. En octobre, on a encore le choix. En mai, on a seulement l’addition. »
En résumé : à trois mois de la clôture, on décide encore
Le bénéfice d’un cabinet dentaire s’estime avant la fin de l’année. Une fois l’écart avec l’année précédente connu, un seul levier réduit directement l’impôt : l’épargne retraite, dans les limites du plafond. Deux autres aident à piloter : le calendrier des investissements déjà prévus et, en société, la rémunération du dirigeant. Le dernier, mettre de côté ce qui sera réclamé, ne réduit rien, mais évite bien des nuits blanches.
Ce que vous pouvez faire d’ici la mi-décembre : arrêtez vos recettes et vos charges à fin novembre, projetez l’année entière et comparez-la au bénéfice déclaré l’an dernier, puis notez les achats que vous prévoyez. Si l’écart est important, c’est le moment d’en parler avec votre expert-comptable.
Cet article ne remplace pas un calcul sur votre situation : votre tranche d’imposition, votre plafond d’épargne retraite et votre structure changent les chiffres. La question qui vient ensuite, en général, chez les dentistes en société : comment partager chaque année le résultat entre rémunération et dividendes ?
Un bon atterrissage ne se remarque pas : l’appareil se pose sans secousse, et l’on prépare déjà le vol suivant.