

On apprend aux chirurgiens-dentistes à poser un implant au dixième de millimètre. Personne ne leur apprend à lire une déclaration 2035. Résultat : beaucoup découvrent la gestion de leur cabinet comme on découvre une carie, au moment où elle fait mal.
La bonne nouvelle, c’est que la comptabilité d’un cabinet dentaire n’a rien d’un mystère. Elle suit un calendrier, toujours le même, et quelques décisions pèsent bien plus lourd que toutes les autres. Les anticiper, c’est tout le travail d’un expert-comptable pour chirurgien-dentiste libéral, et c’est donc ce que nous faisons chez Osmose.
Dans ce guide, je vous propose de regarder votre cabinet sur deux échelles de temps : l’année, avec ses quatre rendez-vous, et la carrière, de la première plaque à la cession. Chiffres à l’appui, pour que vous sachiez à chaque moment ce qui se joue, et quand il est encore temps d’agir.
Nom propre ou société : le choix qui fixe les règles du jeu
En exercice libéral en nom propre, vos revenus sont des bénéfices non commerciaux (BNC). Votre comptabilité enregistre ce que vous encaissez et ce que vous payez, et se termine chaque printemps par une déclaration 2035. En SELARL ou en SELAS, c’est la société qui tient les comptes, paie en principe l’impôt sur les sociétés et dépose sa propre liasse.
Reste le régime micro-BNC, qui séduit par sa simplicité : pas de comptabilité détaillée, un abattement forfaitaire de 34 % sur vos recettes, et c’est tout. Pour une praticienne qui a de vraies charges, c’est souvent un cadeau empoisonné.
Exemple. Une collaboratrice libérale encaisse 70 000 € d’honoraires sur l’année. Elle reverse 35 000 € de redevance au titulaire et paie 6 000 € d’autres frais professionnels : assurance, cotisation ordinale, formation, déplacements. En micro-BNC, son bénéfice imposable est de 46 200 € (70 000 € moins l’abattement de 34 %). En déclaration contrôlée, une fois ses charges réelles déduites, il est de 29 000 €. Soit 17 200 € de bénéfice imposé en trop, chaque année, pour avoir voulu se simplifier la vie. Sous le seuil du micro-BNC, rien n’oblige à le subir : on peut opter pour la déclaration contrôlée.
Enfin, si vous êtes conventionné, vous faites partie des « PamC ». L’Urssaf appelle vos cotisations maladie, allocations familiales et CSG-CRDS, la CARCDSF votre retraite, et l’Assurance maladie prend en charge une partie des cotisations calculées sur vos revenus conventionnés (service-public.gouv.fr). C’est l’une des raisons pour lesquelles un cabinet comptable des professions de santé ne raisonne pas comme un cabinet généraliste.
La gestion d’un cabinet dentaire tient en quatre rendez-vous
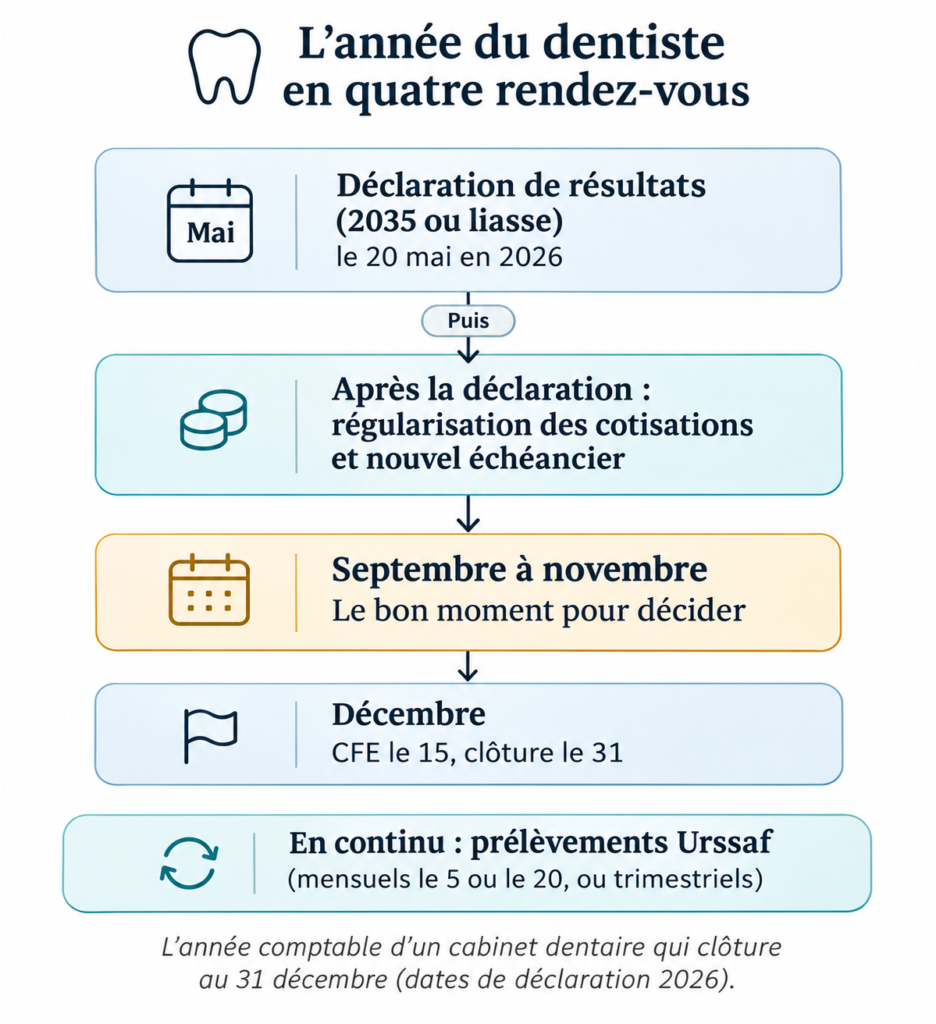
Une année comptable ressemble à un planning de soins : quatre rendez-vous, et entre eux, un suivi régulier. Les rendez-vous : mai, la régularisation qui suit, l’automne et décembre. Le suivi : les prélèvements de l’Urssaf. Voici le tout, pour un cabinet qui clôture au 31 décembre, ce qui est obligatoire en BNC.
| Quand | Ce qui se passe | Ce que vous avez à faire |
|---|---|---|
| En continu | Prélèvements de l’Urssaf, mensuels (le 5, ou le 20 sur option) ou trimestriels | Vérifier que les provisions suivent vos revenus réels ; les ajuster si l’activité change nettement |
| Mai | Déclaration de résultats : 2035 en BNC, liasse fiscale pour une SEL qui clôture au 31 décembre. En 2026 : le 20 mai, la déclaration étant télétransmise | Transmettre vos pièces tôt ; puis déclarer vos revenus professionnels sur impots.gouv.fr |
| Après la déclaration | Nouvel échéancier Urssaf : régularisation de l’année écoulée, nouvelles provisions | Prévoir la trésorerie : un complément éventuel se paie dans les 30 jours suivant l’appel |
| Septembre à novembre | Le bon moment pour agir sur le résultat de l’année | Estimer le résultat probable et décider avant la clôture : investissement, rémunération, épargne retraite |
| Décembre | Paiement de la CFE au 15 décembre, puis clôture de l’exercice au 31 décembre | Payer la CFE, rassembler les justificatifs de l’année |
Le rendez-vous de mai est celui que tout le monde connaît. C’est pourtant le moins utile pour décider : en mai, on constate une année déjà terminée.
Celui qui suit la déclaration surprend davantage. L’Urssaf recalcule vos cotisations sur vos revenus réels et vous adresse, d’un même mouvement, la régularisation de l’année passée et de nouvelles provisions. Une belle année se rappelle donc à vous l’année suivante, quand l’Urssaf régularise.
Pour les jeunes installés, l’effet est spectaculaire, car les deux premières années, les cotisations sont calculées sur une base forfaitaire.
Exemple. Un dentiste s’installe le 1er janvier 2026 et dégage 90 000 € de bénéfice dès sa première année. En 2026, ses cotisations maladie et indemnités journalières sont calculées sur 19 224 €, soit 40 % du plafond de la Sécurité sociale : à peine plus d’un cinquième de son revenu réel. Au printemps 2027, il déclare ses 90 000 €. L’Urssaf régularise alors 2026 sur ce montant, et le complément arrive en même temps que l’échéancier de 2027.
C’est le décalage des cotisations des deux premières années, qui met en difficulté des praticiens pourtant rentables.
Reste le rendez-vous d’automne, le dernier où l’on a encore le temps de bien décider. C’est là que nous plaçons l’atterrissage comptable : estimer le résultat de l’année avant qu’elle se termine, pour décider en connaissance de cause plutôt que découvrir le chiffre au printemps.
Cinq étapes, cinq décisions : la carrière d’un dentiste en accéléré
Les déclarations enregistrent ce qui s’est passé ; elles ne le changent pas. Ce qui change vraiment votre revenu, ce sont quelques décisions, chacune liée à une étape de votre carrière. Et chacune coûte plus cher quand elle se prend dans l’urgence.
S’installer : prévoir les deux premières années, pas seulement la première
Collaboration libérale, rachat d’une patientèle ou création : chaque voie a son coût, ses besoins de financement et ses premiers mois de trésorerie serrée. La question à poser avant de signer n’est pas « combien vais-je gagner ? », mais « combien vais-je vraiment pouvoir garder, cotisations régularisées comprises ? ». L’exemple des 90 000 € plus haut montre pourquoi la réponse se lit sur deux ans, pas sur un.
Structurer : la société, au bon seuil de bénéfice
Le passage en SELARL ou en SELAS devient intéressant à partir d’un certain niveau de bénéfice, et ce niveau dépend de votre situation : revenu dont vous avez besoin, projets d’association, patrimoine. La logique générale est détaillée dans notre article « à partir de quel bénéfice passer en société ? ». Bon à savoir : depuis l’imposition des revenus 2024, la rémunération que l’associé perçoit pour ses soins dans la SEL relève en principe des BNC, et non plus des salaires (BOI-RES-BNC-000136).
Piloter : décider en octobre, pas en mai
C’est l’étape la plus longue, et la plus négligée. En société, l’arbitrage entre rémunération et dividendes se refait chaque année. En nom propre comme en société, les achats de fin d’année obéissent à une idée reçue tenace : « j’achète en décembre, ça fera baisser mes impôts ».
Exemple. Un dentiste non assujetti à la TVA achète un fauteuil à 48 000 € TTC le 1er décembre. Le fauteuil ne se déduit pas d’un coup : il s’amortit. Sur huit ans (la durée retenue pour l’exemple), cela représente 6 000 € par an. Acheté en décembre, il n’a servi qu’un mois sur l’année : seuls 500 € viennent réduire le bénéfice. La trésorerie, elle, a bien vu partir les 48 000 €. Acheter un équipement dont on a besoin, oui ; l’acheter pour l’impôt, rarement.
Construire son patrimoine : les murs et la retraite
La façon d’acheter les murs du cabinet, en nom propre, par une SCI ou par la société, pèse déjà sur la fiscalité de votre future cession. Côté retraite, la CARCDSF gère pour vous le régime de base, le régime complémentaire et, si vous êtes conventionné, les prestations complémentaires de vieillesse. Pour savoir ce qu’ils vous rapporteront, commencez par le guide des caisses de retraite des professions de santé.
Transmettre : la cession se prépare des années avant
La valeur du cabinet, l’imposition de la plus-value et le calendrier entre cession et départ en retraite se travaillent plusieurs années à l’avance. Une cession décidée en six mois laisse peu de marge pour réduire l’impôt.
Le piège discret : la TVA des aligneurs
Les soins dentaires sont exonérés de TVA, tout comme les prothèses fabriquées sur commande du praticien. Jusque-là, rien à signaler. Mais la fourniture d’orthèses, de gouttières et d’aligneurs n’est pas couverte par l’exonération des prothèses et peut relever du taux normal de 20 %, et un acte esthétique n’est exonéré que si sa finalité thérapeutique est établie (BOI-TVA-CHAMP-30-10-20-10). Un cabinet qui développe les aligneurs peut devenir redevable de la TVA sans le savoir. Mieux vaut le découvrir avec son expert-comptable qu’avec un inspecteur.
Le mot d’Élisabeth : « Le bon moment pour parler de votre impôt, ce n’est pas mai, c’est octobre. En mai, on constate. En octobre, on décide encore. Et si vous ne deviez retenir qu’un réflexe : ne signez rien de gros, ni un rachat, ni un fauteuil, ni des statuts, sans avoir vu les chiffres sur trois ans. »
En résumé : quatre rendez-vous par an, cinq décisions par carrière
La comptabilité d’un cabinet dentaire suit un rythme fixe : la déclaration en mai, la régularisation des cotisations qui suit, l’automne pour décider, décembre pour clôturer, et les prélèvements de l’Urssaf en continu. Sur une carrière, cinq étapes reviennent : s’installer, structurer, piloter, construire son patrimoine, transmettre.
Votre prochaine étape, avant la fin de l’année : comparez vos recettes à celles de l’an dernier, relisez votre dernier échéancier Urssaf, et listez les achats que vous prévoyez. Avec ces trois éléments, une heure suffit pour estimer votre résultat et décider avant le 31 décembre.
Ce guide ne remplace pas un calcul sur votre propre situation : le niveau de bénéfice qui justifie une société, le partage entre rémunération et dividendes ou le bon moment pour céder dépendent de vos chiffres. La question suivante, en général : à partir de quand votre cabinet gagnerait-il à passer en SELARL ?
Un cabinet bien géré, ça ne se remarque pas : on y parle de ses patients, pas de ses mauvaises surprises.