

On connaît tous l’effet « chat de Schrödinger » de la mensualisation du gaz ou de l’électricité : chaque mois, vous payez une somme calculée sur une consommation estimée, puis arrive la facture de régularisation. Tant que celle-ci n’a pas été ouverte, elle est comme la boîte qui contient le chat : à la fois une bonne et une mauvaise nouvelle.
Pour un professionnel de santé qui s’installe, les cotisations de début d’activité fonctionnent de la même façon, à un détail près : pendant vos deux premières années, l’estimation ne tient aucun compte de votre activité, puisqu’elle part d’un revenu fictif identique pour tous. Et quand le recalcul tombe après votre déclaration de revenus, la boîte contient rarement une bonne nouvelle chez les praticiens dont l’activité démarre bien, d’autant que le rattrapage s’ajoute aux cotisations de l’année en cours.
Le contenu de la boîte se calcule pourtant à l’avance, et c’est un calcul que nous faisons dès la première année en tant qu’expert-comptable des praticiens qui s’installent. Voici comment fonctionne ce décalage, et combien mettre de côté chaque mois pour l’ouvrir sans appréhension.

Le forfait des débuts, ou l’art de cotiser sur un revenu qui n’existe pas encore
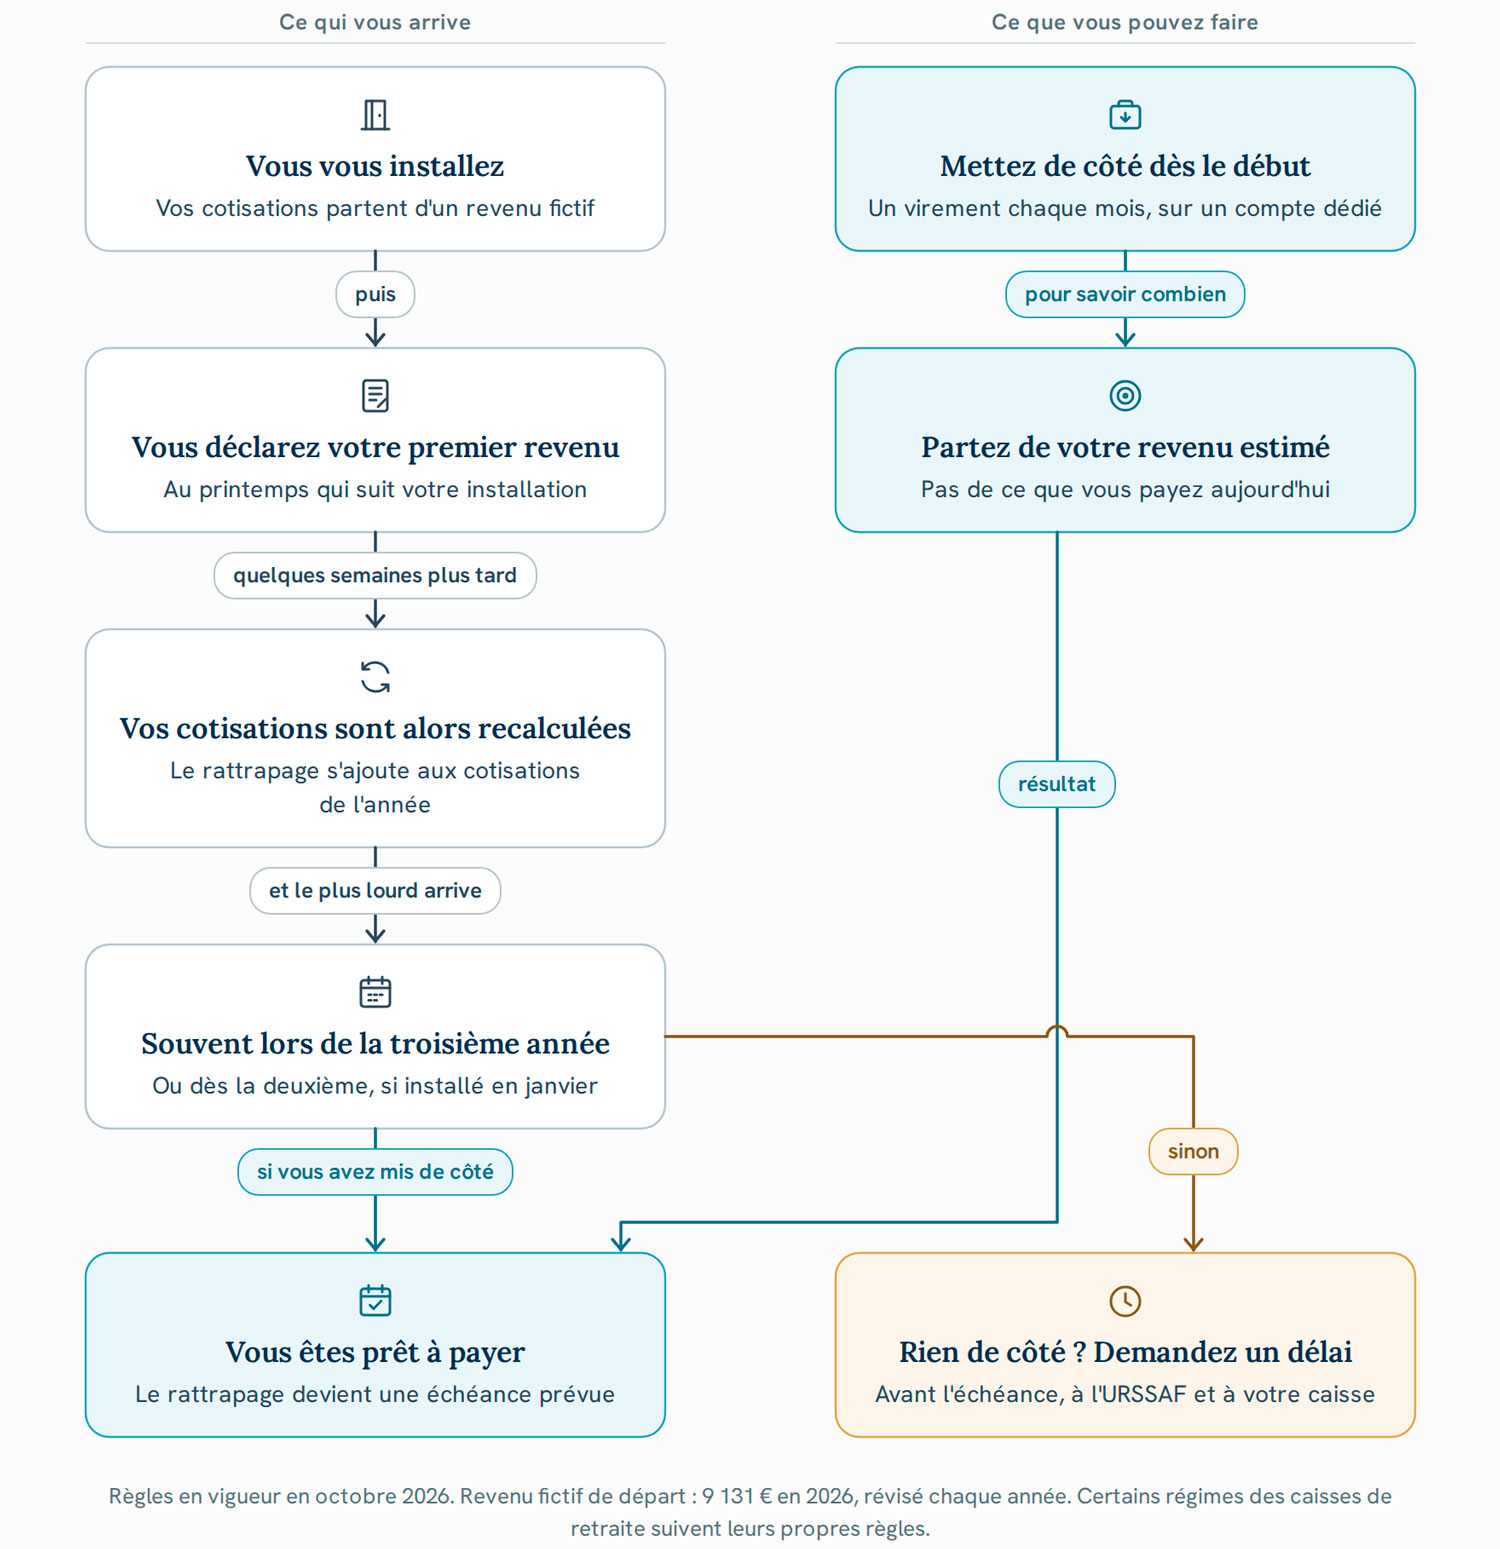
Le jour où vous vous installez, votre revenu professionnel n’existe pas encore. Il ne sera connu qu’après votre première déclaration, au printemps de l’année suivante. En attendant, l’URSSAF et votre caisse de retraite calculent vos cotisations sur des bases forfaitaires, pendant vos deux premières années d’activité.
Concrètement, tout se passe comme si vous aviez gagné 9 131 € dans l’année : c’est le revenu fictif retenu en 2026 pour calculer l’essentiel de vos cotisations. Il est identique pour tous : que votre carnet de rendez-vous se remplisse dès la première semaine ou que votre salle d’attente reste vide jusqu’à l’automne, votre échéancier part du même chiffre. Le montant est proratisé selon votre date de début d’activité, mais il ne tient aucun compte de ce que vous encaissez. Pour leurs régimes complémentaires, les caisses appliquent chacune leurs propres règles de début d’activité.
Le calendrier renforce cette impression de légèreté. Les premiers paiements n’interviennent qu’après un délai d’au moins 90 jours, et si vous vous installez après le 5 août, les cotisations de l’année se paient l’année suivante. Les premiers mois paraissent donc peu chargés (un répit que beaucoup prennent, à tort, pour le vrai prix de l’installation).
Ce répit a une contrepartie, écrite noir sur blanc sur votre échéancier, dans un mot qu’on lit rarement avec attention : « provisoires ».
Pourquoi la troisième année est souvent la plus lourde
Une fois votre revenu déclaré, au printemps, l’URSSAF et votre caisse de retraite font deux opérations successives. Elles recalculent d’abord l’année écoulée sur votre revenu réel et vous réclament la différence avec ce que vous avez déjà versé : c’est la régularisation. Elles recalculent ensuite, sur ce même revenu, les acomptes de l’année en cours. Les deux montants s’additionnent et se répartissent sur les échéances qui restent dans l’année. À la CARPIMKO, par exemple, cela concerne les prélèvements de juin à décembre en paiement mensuel, ou celui de septembre en paiement semestriel.
L’année où cette addition pèse le plus dépend de votre date d’installation. Si vous démarrez en cours d’année, votre première année est incomplète, et la première régularisation ne porte que sur quelques mois d’activité. La plus importante arrive l’année suivante, quand vous déclarez votre première année pleine : c’est pourquoi la troisième année civile est souvent la plus lourde. Si votre installation date de janvier, elle peut tomber dès la deuxième.
Chaque caisse garde par ailleurs son propre rythme. À la CARMF, pour un médecin affilié en 2025, la régularisation de la deuxième année interviendra avec l’appel du solde des cotisations 2027. Notre guide des caisses de retraite détaille le fonctionnement de chacune, profession par profession.
2026 : une seule base, et des repères à oublier
Depuis avril 2026, vos cotisations ne reposent plus sur la même base. La réforme de l’assiette sociale s’applique aux revenus 2025 : leur régularisation et les acomptes 2026 sont les premiers calculés selon les nouvelles règles.
Jusqu’ici, vos cotisations sociales étaient retirées de vos revenus avant le calcul. Ce n’est plus le cas : le calcul se fait désormais en deux temps.
Vos recettes
− vos charges d’exploitation
= votre revenu brut social
− un abattement forfaitaire de 26 %, encadré par un plancher et un plafond
= votre assiette sociale, base unique de vos cotisations et de la CSG-CRDS
Au régime micro-BNC, c’est l’abattement fiscal de 34 % qui s’applique directement à vos recettes, à la place de ce calcul : une raison de plus de bien comparer micro-BNC et déclaration contrôlée.
La réforme allège la CSG-CRDS et relève le taux de la retraite de base. Pour la plupart des affiliés de la CARPIMKO, elle se traduit par un remboursement de l’URSSAF, que la caisse invite à garder de côté pour régler la hausse de ses propres cotisations. Quant aux repères qui circulent entre confrères (« compte tant de pour cent de ton bénéfice »), ils ont été établis sur l’ancienne base.
Des aides au démarrage, à condition de les réclamer à temps
Il existe des allègements de début d’activité, mais leur portée est plus étroite qu’on ne l’imagine souvent, et le principal d’entre eux n’est pas déclenché automatiquement.
L’aide à la création ou à la reprise d’entreprise (ACRE) ne s’accorde plus d’office : depuis le 1er janvier 2026, il faut la demander à l’URSSAF dans les 60 jours qui suivent l’ouverture de votre activité. Elle est réservée à certains profils, par exemple les moins de 30 ans qui n’ont pas pu ouvrir de droits au chômage, ou les praticiens qui exercent en zone France ruralités revitalisation. Pour une installation en 2026, elle exonère pendant douze mois 25 % de vos cotisations, hors CSG-CRDS et retraite complémentaire, tant que votre revenu ne dépasse pas 36 045 €. L’avantage décroît ensuite et s’éteint à 48 060 €.
Votre caisse de retraite peut aussi prévoir ses propres règles. À la CARMF, par exemple, un médecin qui commence son activité avant 40 ans est dispensé de retraite complémentaire pendant ses deux premières années d’affiliation. Vérifiez celles de votre caisse avant le premier appel.
Provisionner : partez de ce que vous devrez, pas de ce que vous payez
Provisionner, c’est mettre de côté dès aujourd’hui l’argent de cotisations que vous ne paierez que plus tard. La première règle est matérielle : un compte dédié, distinct de celui où arrivent vos honoraires, alimenté chaque mois par un virement fixe. Tant qu’elle n’apparaît pas sur votre compte courant, cette somme ne se mélange pas à votre trésorerie du quotidien.
Pour fixer ce virement, partez de ce que vous devrez, pas de ce que vous payez. Estimez votre revenu brut social de l’année, appliquez-lui l’abattement de 26 %, puis les taux de l’URSSAF et ceux de votre caisse (la CARPIMKO, par exemple, propose un simulateur à partir de l’assiette sociale). Retranchez ce que votre échéancier vous réclame déjà : la différence, divisée par douze, donne votre provision mensuelle.
Prenons un masseur-kinésithérapeute conventionné, en déclaration contrôlée, sans ACRE, qui dégage 50 000 € de revenu brut social sur une année pleine. Aux barèmes 2026 :
| Montant annuel | |
| Revenu brut social | 50 000 € |
| Assiette sociale, après abattement de 26 % | 37 000 € |
| Cotisations CARPIMKO (retraite de base, complémentaire, ASV, invalidité-décès) | ≈ 8 450 € |
| Cotisations et contributions URSSAF (CSG-CRDS, indemnités journalières, CURPS) | ≈ 3 740 € |
| Total, hors cotisation maladie et formation professionnelle | ≈ 12 180 €, soit environ 1 015 € par mois |
Pour cette hypothèse, une année pleine coûte donc près d’un quart du revenu brut social. Un autre revenu, une autre caisse ou un autre régime fiscal donneraient un autre résultat ; seule la méthode se transpose.
Enfin, dès que votre activité se dessine, transmettez une estimation de revenu à l’URSSAF : la démarche est possible dès la première année en métropole. Vos acomptes sont alors recalculés, et la régularisation suivante sera d’autant plus faible que votre estimation est juste.
« Nous ne demandons jamais à un praticien qui s’installe combien il paie, mais combien il paiera. L’écart entre les deux, nous le transformons en virement mensuel dès le premier mois. »
— Élisabeth Albuquerque, fondatrice du cabinet Osmose
Pas de provision ? Les démarches à faire avant l’échéance
Si la régularisation arrive sans que vous l’ayez provisionnée, l’essentiel est d’agir avant l’échéance, et non après.
Depuis votre espace en ligne sur urssaf.fr, ou par téléphone au 3698, vous pouvez demander un délai de paiement. La demande peut porter sur des échéances à venir : inutile d’attendre un premier impayé. Pour obtenir un étalement, elle doit être faite au plus tard à la date d’échéance de la cotisation définitive. Si des majorations de retard ont déjà été appliquées, vous pouvez aussi en demander la remise.
Si votre activité de l’année en cours est plus faible que celle de l’année précédente, une estimation de revenu fait baisser vos acomptes et soulage d’autant votre trésorerie.
Votre caisse de retraite appelle ses cotisations séparément. Contactez-la directement, votre appel sous les yeux, pour savoir si elle peut étaler le paiement. Dans tous les cas, une demande faite tôt laisse plus de solutions qu’une relance déjà reçue.
Trois questions qu’on nous pose à l’installation
Je suis médecin remplaçant et je m’installe : vais-je repartir sur un forfait de début d’activité ?
C’est possible. Si vous releviez du service médecins remplaçants de l’URSSAF, votre passage au régime des praticiens et auxiliaires médicaux conventionnés peut entraîner l’application automatique d’un forfait de début d’activité d’environ 9 000 €. Ce montant ne reflète pas forcément votre activité réelle : pour éviter une forte régularisation, transmettez une estimation de revenu dès la création de votre nouveau compte. Pour les autres professions, la règle dépend de votre affiliation pendant les remplacements : interrogez l’URSSAF et votre caisse.
J’ai dépassé le délai de 60 jours pour demander l’ACRE : est-ce encore possible ?
Pour une installation à compter du 1er janvier 2026, la demande d’ACRE doit parvenir à l’URSSAF au plus tard le soixantième jour qui suit la date d’ouverture d’activité indiquée sur votre justificatif de création. Passé ce délai, elle n’est en principe plus recevable. Les allègements propres à votre caisse de retraite suivent en revanche leurs propres règles : à la CARMF, par exemple, la dispense de retraite complémentaire pour un début d’activité avant 40 ans s’applique sans demande.
Mon revenu de première année est inférieur au forfait : vais-je récupérer la différence ?
Oui, côté URSSAF. Si votre revenu réel de première année est inférieur à l’assiette forfaitaire de début d’activité, vos cotisations définitives sont inférieures aux cotisations provisoires déjà versées : la régularisation joue alors en votre faveur. Le trop-versé apparaît sur votre échéancier en déduction des cotisations à venir, et vos échéances de l’année en cours sont revues à la baisse. Pour votre caisse de retraite, vérifiez les règles propres à chacun de ses régimes.
En résumé : ne laissez pas le contenu de la boîte vous surprendre
Le rattrapage des premières années découle d’un calcul fait avant que votre revenu existe : il peut donc être anticipé dès le premier mois, au lieu d’être découvert deux ans plus tard. S’installer, c’est aussi apprendre à vivre avec des charges qui arrivent longtemps après le revenu qui les a fait naître, et la tranquillité des débuts tient souvent davantage à ce que l’on a su mettre de côté qu’à ce que l’on encaisse.
Ouvrir la boîte en sachant déjà ce qu’elle contient, c’est ce que nous préparons avec les praticiens que nous accompagnons : une projection bâtie dès la première année, et un virement mensuel fixé ensemble. Si vous le souhaitez, nous pouvons la construire avec vous.
Pour la facture d’électricité, en revanche, nous ne pouvons rien pour vous.