

Vous connaissez le proverbe : « Les cordonniers sont toujours les plus mal chaussés. » Faut-il en conclure que les soignants sont les plus mal indemnisés le jour où ils doivent s’arrêter ?
Depuis 2021, l’Assurance maladie verse des indemnités journalières aux praticiens libéraux pendant les trois premiers mois d’un arrêt, à condition d’être affiliés depuis au moins un an. C’est au 91e jour que tout se joue : votre caisse prend le relais, ou non, avec des montants qui varient du tout au rien d’une profession à l’autre.
Pour faire mentir le proverbe, trois repères suffisent : savoir qui vous indemnise, à partir de quand, et ce qu’il vous restera une fois vos charges payées. C’est ce que nous vous proposons de poser ici, avec le regard d’un cabinet comptable au service des soignants libéraux, pour que vous puissiez chiffrer l’écart avant de choisir, ou de revoir, votre prévoyance.
Jour 1, jour 4, jour 91 : les trois dates qui comptent
Un arrêt de travail se découpe en périodes successives, chacune avec son payeur — ou, parfois, sans payeur du tout.
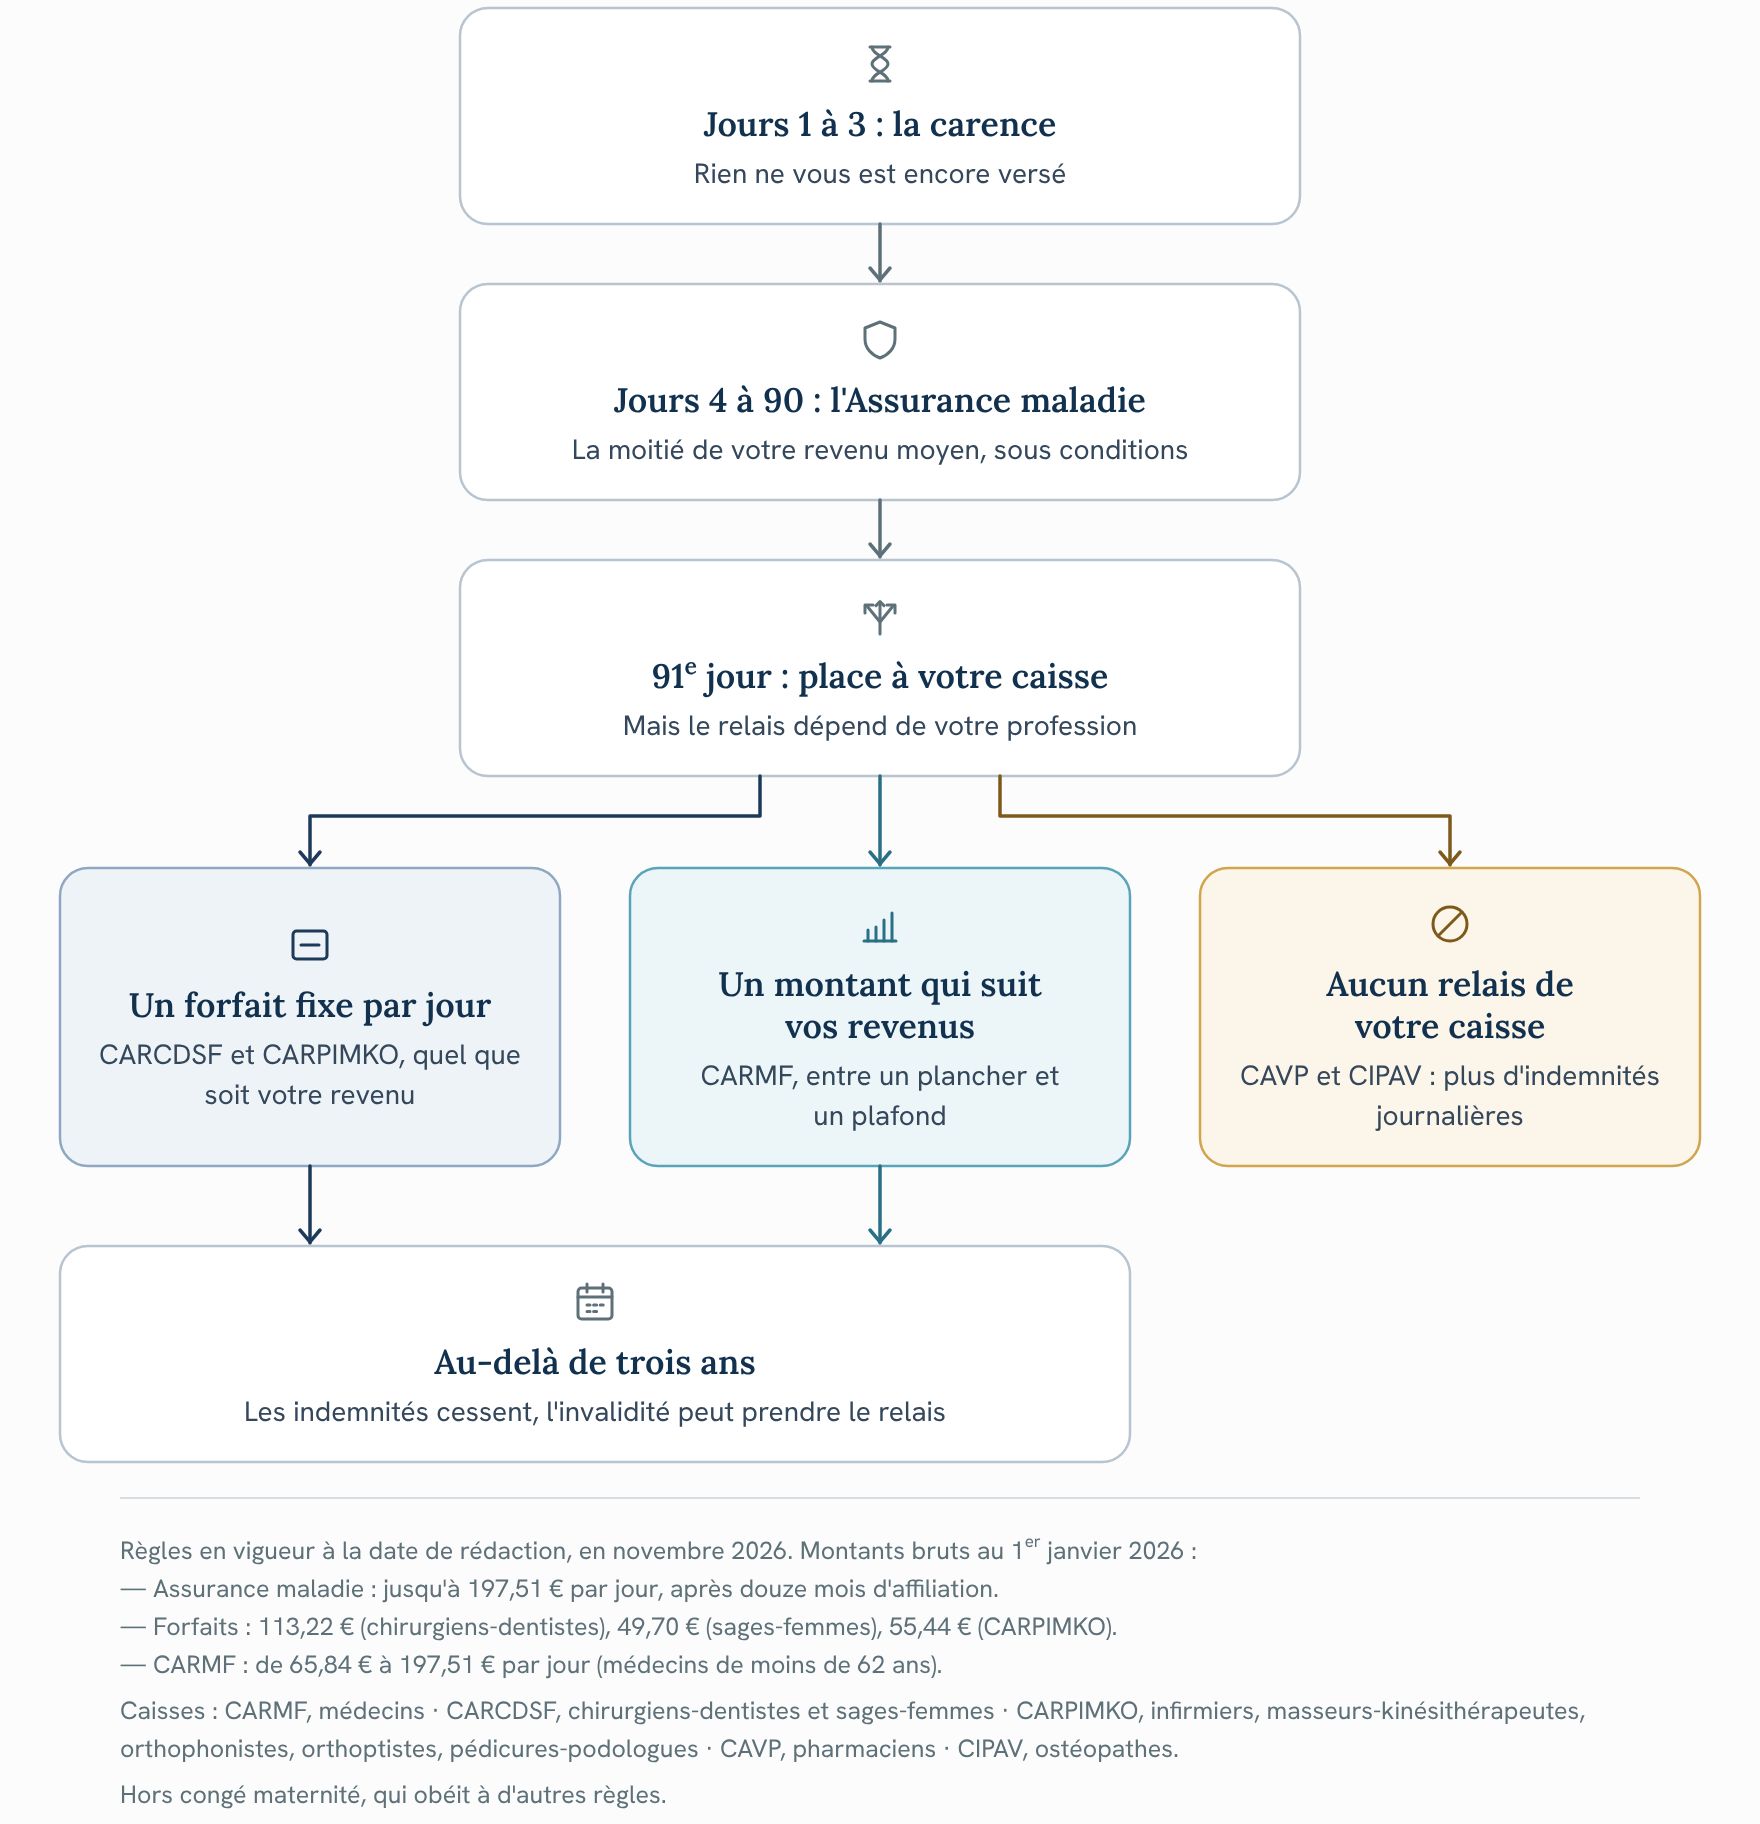
Les trois premiers jours sont à votre charge : c’est le délai de carence.
Du 4e au 90e jour, l’Assurance maladie prend le relais. Votre indemnité journalière est égale à 1/730e de votre revenu annuel moyen, calculé sur vos revenus cotisés des trois années civiles précédant l’arrêt. Cela revient à la moitié de ce revenu moyen ramené à la journée, dans la limite de 197,51 € bruts par jour au 1er janvier 2026.
Deux conditions s’appliquent :
- douze mois d’affiliation continue. Si vous êtes installé depuis moins d’un an, vous ne percevez rien ;
- un revenu moyen au moins égal à 10 % du plafond annuel de la Sécurité sociale.
L’indemnisation couvre 87 jours au plus pour un même arrêt, et 360 jours sur trois ans.
À partir du 91e jour, l’Assurance maladie s’arrête. C’est votre caisse professionnelle qui prend le relais, quand elle le prévoit. Ce passage n’a rien d’automatique : l’arrêt doit être déclaré à la caisse, dans les formes et délais qu’elle fixe. Nous y revenons dans la partie suivante.
Depuis le 1er septembre 2026, un arrêt ne se prescrit plus d’un seul tenant : la première prescription est plafonnée à 31 jours, chaque prolongation à 62 jours. Un arrêt qui atteint le 91e jour passe donc forcément par une prolongation au moins.
Pour les caisses qui versent des indemnités, celles-ci prennent fin au plus tard au bout de trois ans. Au-delà, c’est le régime d’invalidité qui s’applique, avec ses propres conditions.
Au 91e jour : à chaque caisse sa réponse
Jusqu’au 90e jour, les règles sont les mêmes pour tous les praticiens libéraux. C’est au 91e jour que les situations divergent, selon la caisse à laquelle vous êtes affilié.
| Caisse | Professions | À partir du 91e jour | Durée maximale |
| CARMF | Médecins | De 65,84 € à 197,51 € par jour, selon les revenus | 36 mois |
| CARCDSF | Chirurgiens-dentistes | 113,22 € par jour, forfaitaires | 3 ans |
| CARCDSF | Sages-femmes | 49,70 € par jour, forfaitaires | 3 ans |
| CARPIMKO | Infirmiers, masseurs-kinésithérapeutes, orthophonistes, orthoptistes, pédicures-podologues | 55,44 € par jour, forfaitaires | Jusqu’à la fin de la 3e année |
| CAVP | Pharmaciens | Aucune indemnité | — |
| CIPAV | Ostéopathes | Aucune indemnité | — |
Montants bruts au 1er janvier 2026. Pour les médecins : montants applicables avant 62 ans, calculés sur les revenus 2024.
Pharmaciens et ostéopathes n’ont aucun relais : à partir du 91e jour, le régime obligatoire ne leur verse plus rien, jusqu’à une éventuelle reconnaissance d’invalidité.
Pour les autres, le relais existe, mais il est le plus souvent forfaitaire : un chirurgien-dentiste perçoit 113,22 € par jour, que son bénéfice annuel soit de 60 000 € ou de 200 000 €. Seule la CARMF module l’indemnité selon les revenus, entre un plancher et un plafond.
Ces montants supposent aussi d’être à jour de ses cotisations. À la CARCDSF, un retard de paiement repousse le point de départ des indemnités au 31e jour suivant le règlement, sans effet rétroactif.
La reprise partielle n’est pas traitée partout de la même façon : la CARCDSF cesse tout versement dès la moindre reprise, quand la CARPIMKO maintient une allocation, réduite de moitié après trois mois de reprise thérapeutique.
Pour les cotisations et les droits à la retraite, nous détaillons le fonctionnement de chaque caisse dans un article dédié.
Votre bénéfice s’arrête, vos charges continuent
Votre bénéfice habituel se calcule après déduction de vos charges. Pendant un arrêt, vos recettes s’arrêtent, vos charges continuent : loyer, remboursement d’emprunt, quote-part de SCM, salaires, cotisations. Le manque à gagner ne se mesure donc pas en comparant vos indemnités à votre bénéfice, mais en retirant de ces indemnités tout ce que vous continuez de payer.
Les cotisations sociales, en particulier, continuent d’être appelées pendant l’arrêt. Si vous venez de vous installer, la régularisation de vos premières cotisations peut aussi tomber pendant cette période. Certaines caisses prévoient une exonération partielle au-delà de six mois d’incapacité, sur demande et sous conditions.
Exemple : kinésithérapeute, bénéfice stable de 60 000 € par an sur les trois dernières années, 2 500 € de charges fixes par mois.
| Par mois de 30 jours | Du 4e au 90e jour | À partir du 91e jour |
| Bénéfice habituel | 5 000 € | 5 000 € |
| Indemnités perçues | 2 466 € (Assurance maladie) | 1 663 € (CARPIMKO) |
| Charges fixes | -2 500 € | -2 500 € |
| Ce qu’il vous reste | -34 € | -837 € |
| Manque à gagner réel | 5 034 € | 5 837 € |
Montants bruts, calculés avec les paramètres en vigueur au 1er janvier 2026.
Dans cet exemple, les indemnités ne couvrent pas les charges fixes, y compris pendant la période prise en charge par l’Assurance maladie.
« Quand un praticien nous demande s’il est bien couvert, nous ne répondons pas tout de suite. Nous posons d’abord ses charges fixes, mois par mois, en face de ce que lui verseraient ses caisses. C’est cet écart qui doit dimensionner une prévoyance, bien plus qu’une grille de garanties toute faite. »
— Élisabeth Albuquerque, fondatrice du cabinet Osmose
Quand le cabinet doit tourner sans vous
Si vous employez du personnel — secrétaire, assistant dentaire ou préparateur en pharmacie —, les salaires restent dus pendant votre arrêt. Ce sont des charges fixes à intégrer au calcul.
Si vous exercez en SCM, votre quote-part de frais continue d’être appelée. C’est dans vos statuts qu’il faut chercher ce qui est prévu en cas d’arrêt prolongé d’un associé.
Enfin, un remplaçant permet d’assurer la continuité des soins. Les conditions du remplacement relèvent des règles de votre profession, et leur effet sur vos indemnités se vérifie auprès de vos caisses avant de signer le contrat.
Prévoyance : six lignes à lire avant de signer
Une prévoyance complémentaire sert à combler l’écart que vous venez de calculer. Encore faut-il qu’elle intervienne au bon moment et dans les bonnes situations. Six points du contrat le déterminent (oui, ceux qu’on lit rarement) :
- Le délai de franchise. C’est la période pendant laquelle le contrat ne verse rien. Il se choisit au regard de votre propre calendrier : une franchise de 90 jours laisse à votre charge tout l’écart de la période indemnisée par l’Assurance maladie.
- La définition de l’incapacité. Certains contrats indemnisent l’impossibilité d’exercer votre profession, d’autres seulement l’impossibilité d’exercer toute activité. Pour un praticien, la différence est décisive.
- Le mode d’indemnisation. En forfaitaire, le montant est fixé au contrat, quoi que versent vos caisses. En indemnitaire, le contrat complète ce qu’elles versent, dans la limite de vos revenus déclarés.
- Les exclusions et conditions. Certaines affections, notamment psychiques ou dorsales, peuvent être exclues ou soumises à conditions, par exemple une hospitalisation.
- La revalorisation. Vérifiez si les indemnités évoluent pendant un arrêt long, ou si elles restent figées au montant de départ.
- Les frais professionnels. Selon les contrats, une garantie distincte peut prendre en charge une partie des charges fixes du cabinet.
Enfin, si vous êtes à la déclaration contrôlée, vos cotisations sont déductibles de votre bénéfice dans une enveloppe annuelle égale à 3,75 % de ce bénéfice plus 3 364,20 €, sans dépasser 11 534,40 € en 2026. Cette enveloppe est commune avec votre complémentaire santé.
Le congé maternité, un arrêt qui obéit à d’autres règles
Le congé maternité ne suit pas la chronologie décrite plus haut : il donne lieu à des prestations forfaitaires, versées par l’Assurance maladie.
Si vous êtes praticienne ou auxiliaire médicale conventionnée, vous percevez deux prestations :
- une allocation forfaitaire de repos maternel de 4 005 € au 1er janvier 2026 ;
- des indemnités journalières forfaitaires plafonnées à 65,84 € par jour.
Il faut pour cela justifier de six mois d’affiliation, être à jour de vos cotisations, et cesser toute activité pendant la période indemnisée.
Pharmaciennes titulaires et ostéopathes relèvent du régime des travailleuses indépendantes, qui repose sur la même logique, selon ses propres modalités.
Les médecins conventionnées sont les seules à percevoir en plus un avantage supplémentaire maternité : jusqu’à 3 100 € bruts par mois, pendant trois mois au plus, selon leur secteur et leur temps d’activité.
Du côté des caisses, la CARPIMKO ne verse plus son allocation pendant le congé maternité. Elle peut en revanche indemniser un arrêt de plus de 90 jours qui précède ou suit ce congé.
Ce que les praticiens nous demandent à propos de l’arrêt de travail
Je suis installé depuis moins d’un an : serai-je indemnisé si je dois m’arrêter ?
Pas par l’Assurance maladie : ses indemnités journalières supposent douze mois d’affiliation continue à la date de l’arrêt. Sauf droits conservés d’une activité antérieure, à vérifier auprès de votre CPAM, les trois premiers mois d’un arrêt ne sont donc couverts par aucun régime obligatoire pendant votre première année d’exercice.
Au-delà, chaque caisse fixe ses propres conditions. À la CARMF, par exemple, une maladie antérieure à l’affiliation n’ouvre droit qu’à des indemnités réduites, et seulement après deux ans d’affiliation. C’est la période où la question d’une prévoyance complémentaire se pose avec le plus d’acuité.
Dois-je déclarer mon arrêt à ma caisse de retraite, ou la CPAM s’en charge-t-elle ?
Si votre caisse verse des indemnités à partir du 91e jour, c’est à vous de lui déclarer l’arrêt. L’arrêt transmis à l’Assurance maladie ne déclenche pas ce relais : ce sont deux organismes distincts, et chaque caisse fixe ses formes et ses délais.
À la CARCDSF, par exemple, la déclaration part en recommandé au plus tard 90 jours après la fin des 90 premiers jours d’arrêt. Passé ce délai, les indemnités ne courent qu’à partir du mois suivant sa réception. Le plus sûr est de prévenir votre caisse dès que l’arrêt s’annonce long.
Puis-je reprendre à temps partiel pendant mon arrêt ?
Oui, mais dans un cadre précis, et avec des effets différents selon les organismes. Côté Assurance maladie, une reprise partielle indemnisée suppose un temps partiel thérapeutique prescrit par votre médecin.
Côté caisses, les règles divergent :
- la CARCDSF cesse tout versement dès la moindre reprise d’activité ;
- la CARPIMKO maintient son allocation pendant trois mois de reprise thérapeutique, puis la réduit de moitié pendant six mois au plus.
Avant toute reprise, même de quelques demi-journées, interrogez votre caisse et, le cas échéant, votre assureur.
En résumé : le proverbe n’est pas une fatalité
Si vous ne deviez retenir qu’une date, ce serait le 91e jour, quand l’Assurance maladie passe la main et que chaque caisse répond à sa manière.
Derrière ces règles se pose une question plus simple : qui prend soin de celui qui soigne, le jour où c’est lui qui doit déposer son arrêt de travail ?
Le proverbe n’a pas forcément le dernier mot : nous pouvons poser avec vous vos charges en face de vos indemnités, et mesurer l’écart que votre prévoyance doit réellement couvrir. Et comme une paire de chaussures, mieux vaut l’essayer avant de partir en randonnée.