

Passer en société, c’est accepter de donner un peu plus de votre temps précieux à l’administratif. Des statuts à rédiger, un capital à déposer, une comptabilité plus complète, des comptes à approuver chaque année… Les simples déclarations de chiffre d’affaires à l’URSSAF pourraient presque vous manquer (difficile à croire, on sait).
Il y a quand même une consolation : ajouter « Président » à votre signature, c’est classe. « Gérant » a son charme aussi, si vous vous sentez plus modeste.
C’est le moment où, en tant qu’experts-comptables de créateurs de contenu, on se doit de vous annoncer que le choix entre une SASU et une EURL ne repose malheureusement pas sur le titre que vous préféreriez ajouter à votre signature. Il dépend d’une question moins flatteuse : comment comptez-vous vous payer ?
Selon votre statut, chaque euro versé ne coûte pas la même chose et n’ouvre pas les mêmes droits. Mieux vaut le savoir avant de vous habituer à ce qu’on vous appelle « Président ».
Deux sociétés, un seul vrai écart
La SASU (société par actions simplifiée unipersonnelle) et l’EURL (entreprise unipersonnelle à responsabilité limitée) sont deux sociétés à associé unique. Dans les deux, votre responsabilité est en principe limitée à vos apports : si la société s’endette, votre appartement n’est pas en première ligne.
La première différence tient à l’impôt. Une SASU relève dès sa création de l’« impôt sur les sociétés » (IS) : la société paie l’impôt sur son bénéfice, puis vous êtes imposé sur ce qu’elle vous verse. Une EURL détenue par une personne physique, elle, relève par défaut de l’« impôt sur le revenu » (IR) : tout le bénéfice remonte dans votre déclaration personnelle, versé ou non.
Chacune peut changer de régime : l’EURL en optant pour l’IS, la SASU en optant pour l’IR, notamment si elle a moins de cinq ans, et pour cinq exercices au plus. Comme une EURL à l’IR ne verse pas de dividendes, cet article compare une SASU et une EURL toutes deux à l’IS, selon les règles en vigueur en novembre 2026.
L’écart qui pèse le plus ne vient alors pas de la société, mais de la personne qui la dirige : vous. Le président de SASU et le gérant d’EURL ne cotisent ni au même régime, ni sur les mêmes sommes. Deux structures presque jumelles, mais des cotisations sociales calculées selon des règles très différentes.
Assimilé salarié ou travailleur non salarié : qui paie quoi ?
Le président de SASU est « assimilé salarié » : il relève du régime général de la Sécurité sociale, comme un salarié, sans en être un. Le gérant associé unique d’EURL est « travailleur non salarié », ou TNS : il relève de la Sécurité sociale des indépendants, comme un entrepreneur individuel. Ce rattachement décide de la base de vos cotisations, de leur poids et de ce que vous devez les années creuses.
| Président de SASU | Gérant associé unique d’EURL | |
| Régime | Général | Indépendants |
| Base des cotisations | Rémunération versée | Rémunération et part des dividendes au-delà d’un seuil |
| Poids des cotisations en 2026 | Élevé, environ 80 % de la rémunération nette | Plus faible à rémunération égale |
| Sans rémunération | Aucune cotisation, aucun droit à la retraite | Cotisation minimale due |
| Assurance chômage | Non | Non |
| Formalité | Bulletin de paie | Déclaration annuelle de revenus |
Le président d’une SASU paie cher ce qu’il se verse, mais rien s’il ne se verse rien. Le gérant d’EURL paie moins, mais il paie toujours. Pour une chaîne aux revenus irréguliers, la différence se sent dès la première année calme.
Ce « rien » du président a pourtant un prix : sans salaire, ni droits à la retraite, ni indemnités en cas d’arrêt de travail. On y reviendra au moment de trancher.
Dernier point commun, et pas le moins surprenant : aucun des deux ne cotise à l’assurance chômage.
Dividendes : même bénéfice, pas le même traitement
Un dividende est la part du bénéfice que la société vous verse, une fois l’IS payé. En SASU, il supporte par défaut un « prélèvement forfaitaire unique » de 31,4 % en 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Vous pouvez lui préférer le barème progressif de l’impôt sur le revenu, avec un abattement de 40 % ; l’option vaut alors pour tous vos revenus de capitaux de l’année. Et ça s’arrête là : les dividendes du président ne supportent aucune cotisation sociale.
En EURL, le régime est le même, jusqu’à un seuil. Le gérant additionne le capital, les primes d’émission (les sommes versées en plus du capital lors d’un apport) et ce qu’il a prêté à la société en « compte courant d’associé ». Les parts et les dividendes de son conjoint, de son partenaire de PACS et de ses enfants mineurs comptent aussi. Les dividendes qui dépassent 10 % de ce total sont traités comme une rémunération : ils supportent les cotisations TNS à la place des prélèvements sociaux, et restent soumis à l’impôt sur le revenu.
Comme le capital d’une EURL est librement fixé par les statuts, sans minimum légal, ce seuil peut être très bas. C’est lui, et non l’impôt, qui fait diverger les deux sociétés.
Cette asymétrie revient régulièrement dans les débats sur le budget de la Sécurité sociale. En novembre 2026, elle tient toujours.
10 000 € de bénéfice, deux trajectoires
Prenons une société qui dégage 10 000 € de bénéfice en 2026, sur un exercice où sa réserve légale (la part du bénéfice que la loi impose de mettre de côté) est déjà constituée. Au taux réduit de 15 %, applicable sous conditions jusqu’à 42 500 € de bénéfice, elle paie 1 500 € d’IS. Il reste 8 500 € à vous verser en dividendes.
Les deux trajectoires divergent aussitôt :
- En SASU, le prélèvement forfaitaire unique de 31,4 % retient 2 669 €. Il vous reste 5 831 €, sans aucune cotisation sociale.
- En EURL au capital de 1 000 €, sans compte courant, le seuil est de 100 €. Ces 100 € suivent le même régime qu’en SASU. Les 8 400 € restants supportent 12,8 % d’impôt sur le revenu et entrent dans l’assiette de vos cotisations TNS, comme une rémunération.
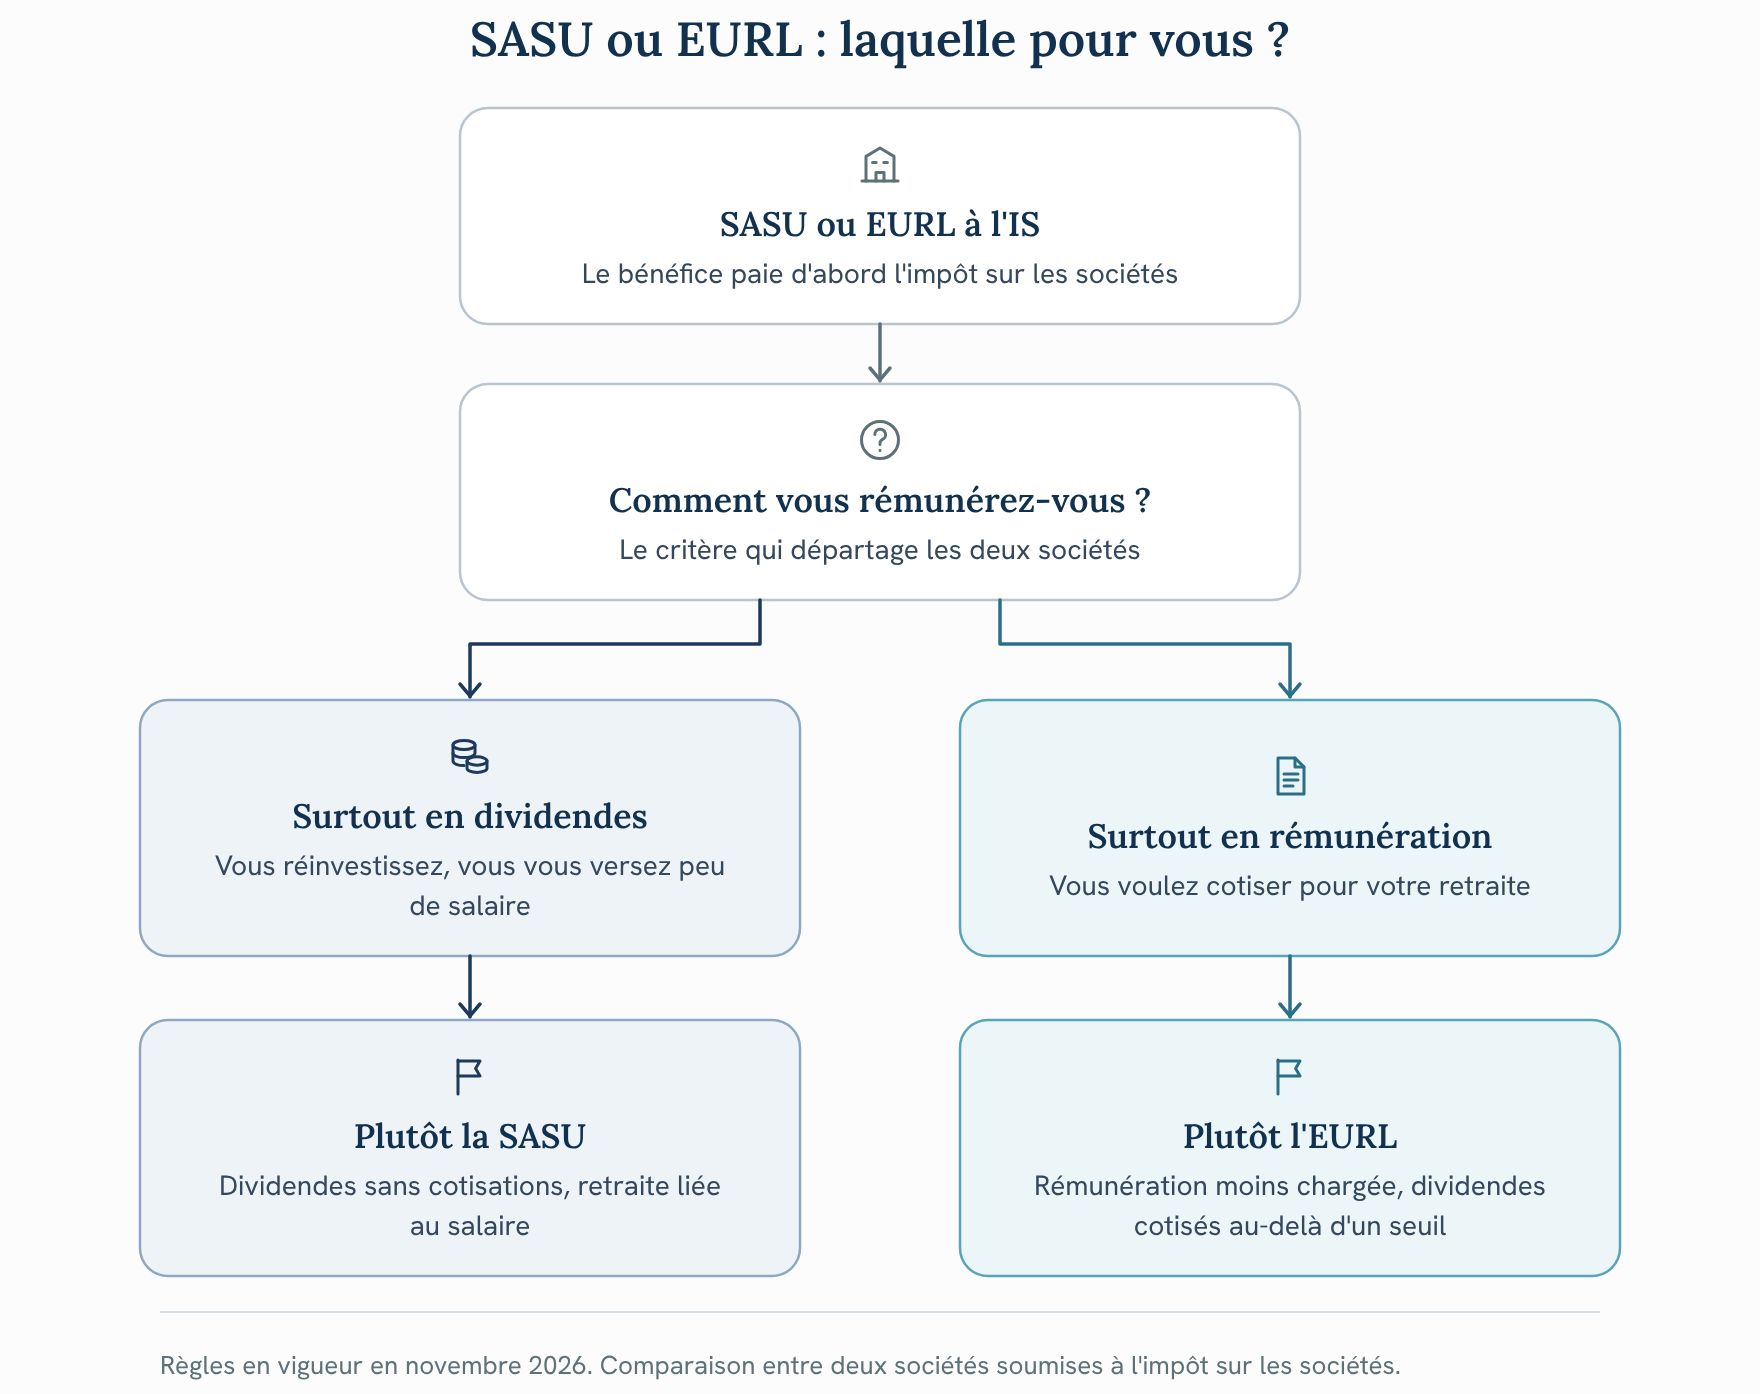
Le montant de ces cotisations dépend de l’ensemble de vos revenus de l’année : aucun chiffre unique ne le résume. Le mécanisme suffit pourtant à dégager la règle. En SASU, le dividende est le revenu le moins chargé et le salaire le plus coûteux. En EURL, le dividende perd vite son avantage, mais la rémunération coûte moins cher.
À bénéfice égal, la SASU favorise donc celui qui se paie surtout en dividendes, et l’EURL celui qui se paie surtout en rémunération.
Ce que le calcul ne dit pas
La partie précédente compare des euros encaissés. Encore faut-il regarder ce qu’ils financent.
Un président de SASU qui se paie uniquement en dividendes ne cotise pas, et n’acquiert donc aucun droit à la retraite. La meilleure protection du régime général n’existe qu’à hauteur du salaire versé. En EURL, la protection est moins complète, mais le gérant cotise sur sa rémunération comme sur une partie de ses dividendes.
Les deux sociétés partagent en revanche un atout. À l’IS, le bénéfice laissé dans la société ne supporte que l’impôt sur les sociétés : ni prélèvement forfaitaire, ni cotisations, tant qu’il n’est pas distribué. De quoi financer du matériel, une saison de tournages ou un trimestre creux sans passer par votre compte personnel.
Le choix tient donc à deux questions : de quelle protection avez-vous besoin, et que comptez-vous faire du bénéfice ? Un créateur qui veut cotiser pour sa retraite a intérêt à regarder du côté de la rémunération, donc de l’EURL. Celui qui réinvestit et se verse surtout des dividendes penchera plutôt vers la SASU.
« Avant de choisir une structure, nous faisons les comptes sur trois années de revenus réels, pas sur le meilleur mois de votre chaîne. Pour choisir une forme sociale, mieux vaut vous fonder sur vos années moyennes. »
— Élisabeth Albuquerque, fondatrice du cabinet Osmose
Et si vos revenus ne justifient pas encore une société, une autre question passe avant : celle du vrai seuil de bascule entre micro-entreprise et société.
Vos questions avant de signer les statuts
En SASU, est-ce que j’aurai droit au chômage si ma chaîne s’arrête ?
Non. Le président de SASU relève du régime général pour la maladie et la retraite, mais il ne cotise pas à l’assurance chômage. Le gérant d’EURL non plus. Aucune des deux structures ne vous protège contre une perte de revenus : cette couverture peut passer par une assurance facultative ou par une épargne de précaution.
Si je choisis l’IS pour mon EURL, puis-je revenir en arrière ?
Oui, dans une limite. L’option se notifie au service des impôts des entreprises avant la fin du troisième mois de l’exercice concerné. Vous pouvez y renoncer jusqu’au cinquième exercice suivant celui de l’option ; au-delà, elle devient définitive. Et une fois la renonciation faite, impossible d’opter de nouveau pour l’IS. Ces règles sont celles en vigueur en novembre 2026.
Une EURL peut-elle rester au régime micro ?
Oui, à condition qu’elle reste à l’impôt sur le revenu, avec un associé unique personne physique, et que son chiffre d’affaires ne dépasse pas les seuils du régime micro. Le bénéfice est alors calculé avec un abattement forfaitaire, comme pour une micro-entreprise. Le taux de cet abattement dépend de la qualification de vos revenus en BIC ou en BNC. Dans ce cas, la société ne verse pas de dividendes : la comparaison de cet article ne s’applique pas.
En résumé
Au fond, trancher entre une SASU et une EURL, c’est décider comment vous voulez vivre de votre activité de créateur de contenu, cette année et dans vingt ans. La bonne réponse dépend de vos revenus réels et de vos projets. Elle peut très bien différer de celle d’un autre créateur, même s’il gagne autant que vous.
Si vous voulez poser les chiffres de votre activité avant de signer les statuts, nous pouvons les regarder ensemble.
Et pour la signature, on vous laisse choisir la police.