

Un mail qui parle d’impôts reçu en début d’année provoque la même réaction que la trentième invitation à un repas de famille à la même période : « non merci ».
Pourtant, celui que vous recevrez au titre de DAC7 ne devrait en principe pas participer à l’indigestion. Cette directive européenne oblige certaines plateformes à déclarer à l’administration fiscale les sommes qu’elles vous versent. Le récapitulatif qu’elles vous adressent, lui, ne demande aucune action de votre part, ou presque : la seule chose à faire est de le ranger correctement. Pas dans le dossier « À trier » (on ne juge pas), mais là où vous le retrouverez le jour où vous voudrez comparer ses chiffres avec les vôtres si besoin.
Encore faut-il savoir ce que vous rangez. Décortiquer ce genre de dispositif est le cœur de notre métier d’expert-comptable auprès des créateurs de contenu : en refermant cet article, vous saurez si vos revenus sont concernés, et ce que les chiffres du récapitulatif signifient pour votre propre déclaration.
DAC7, ou quand l’Europe harmonise ce qui existait déjà
Avant DAC7, les plateformes (location de logements, vente d’objets d’occasion, prestations de services) déclaraient déjà à l’administration fiscale française les sommes versées à leurs utilisateurs. Ce dispositif national, appelé Écollab, a couvert les opérations réalisées de 2019 à 2022.
L’Union européenne a ensuite harmonisé ces obligations, qui existaient sous des formes variées selon les pays. C’est l’objet de la directive 2021/514 du 22 mars 2021, surnommée DAC7. En France, elle a pris le relais d’Écollab pour les opérations réalisées à partir du 1er janvier 2023, et les premières déclarations sont parties en janvier 2024. Ses règles figurent aux articles 1649 ter A à 1649 ter E du Code général des impôts.
Le principe, lui, n’a pas changé. Chaque année, la plateforme qui vous paie déclare à l’administration fiscale les sommes qu’elle vous a versées. Si elle est établie dans un autre pays de l’Union, l’information arrive en France par un échange entre administrations.
Vos revenus de créateur sont-ils concernés par DAC7 ?
DAC7 ne vise pas toutes les sommes versées par une plateforme. Le texte retient quatre activités, et seulement celles-là :
- la vente de biens ;
- la location de biens immobiliers ;
- la location de moyens de transport ;
- le « service personnel ».
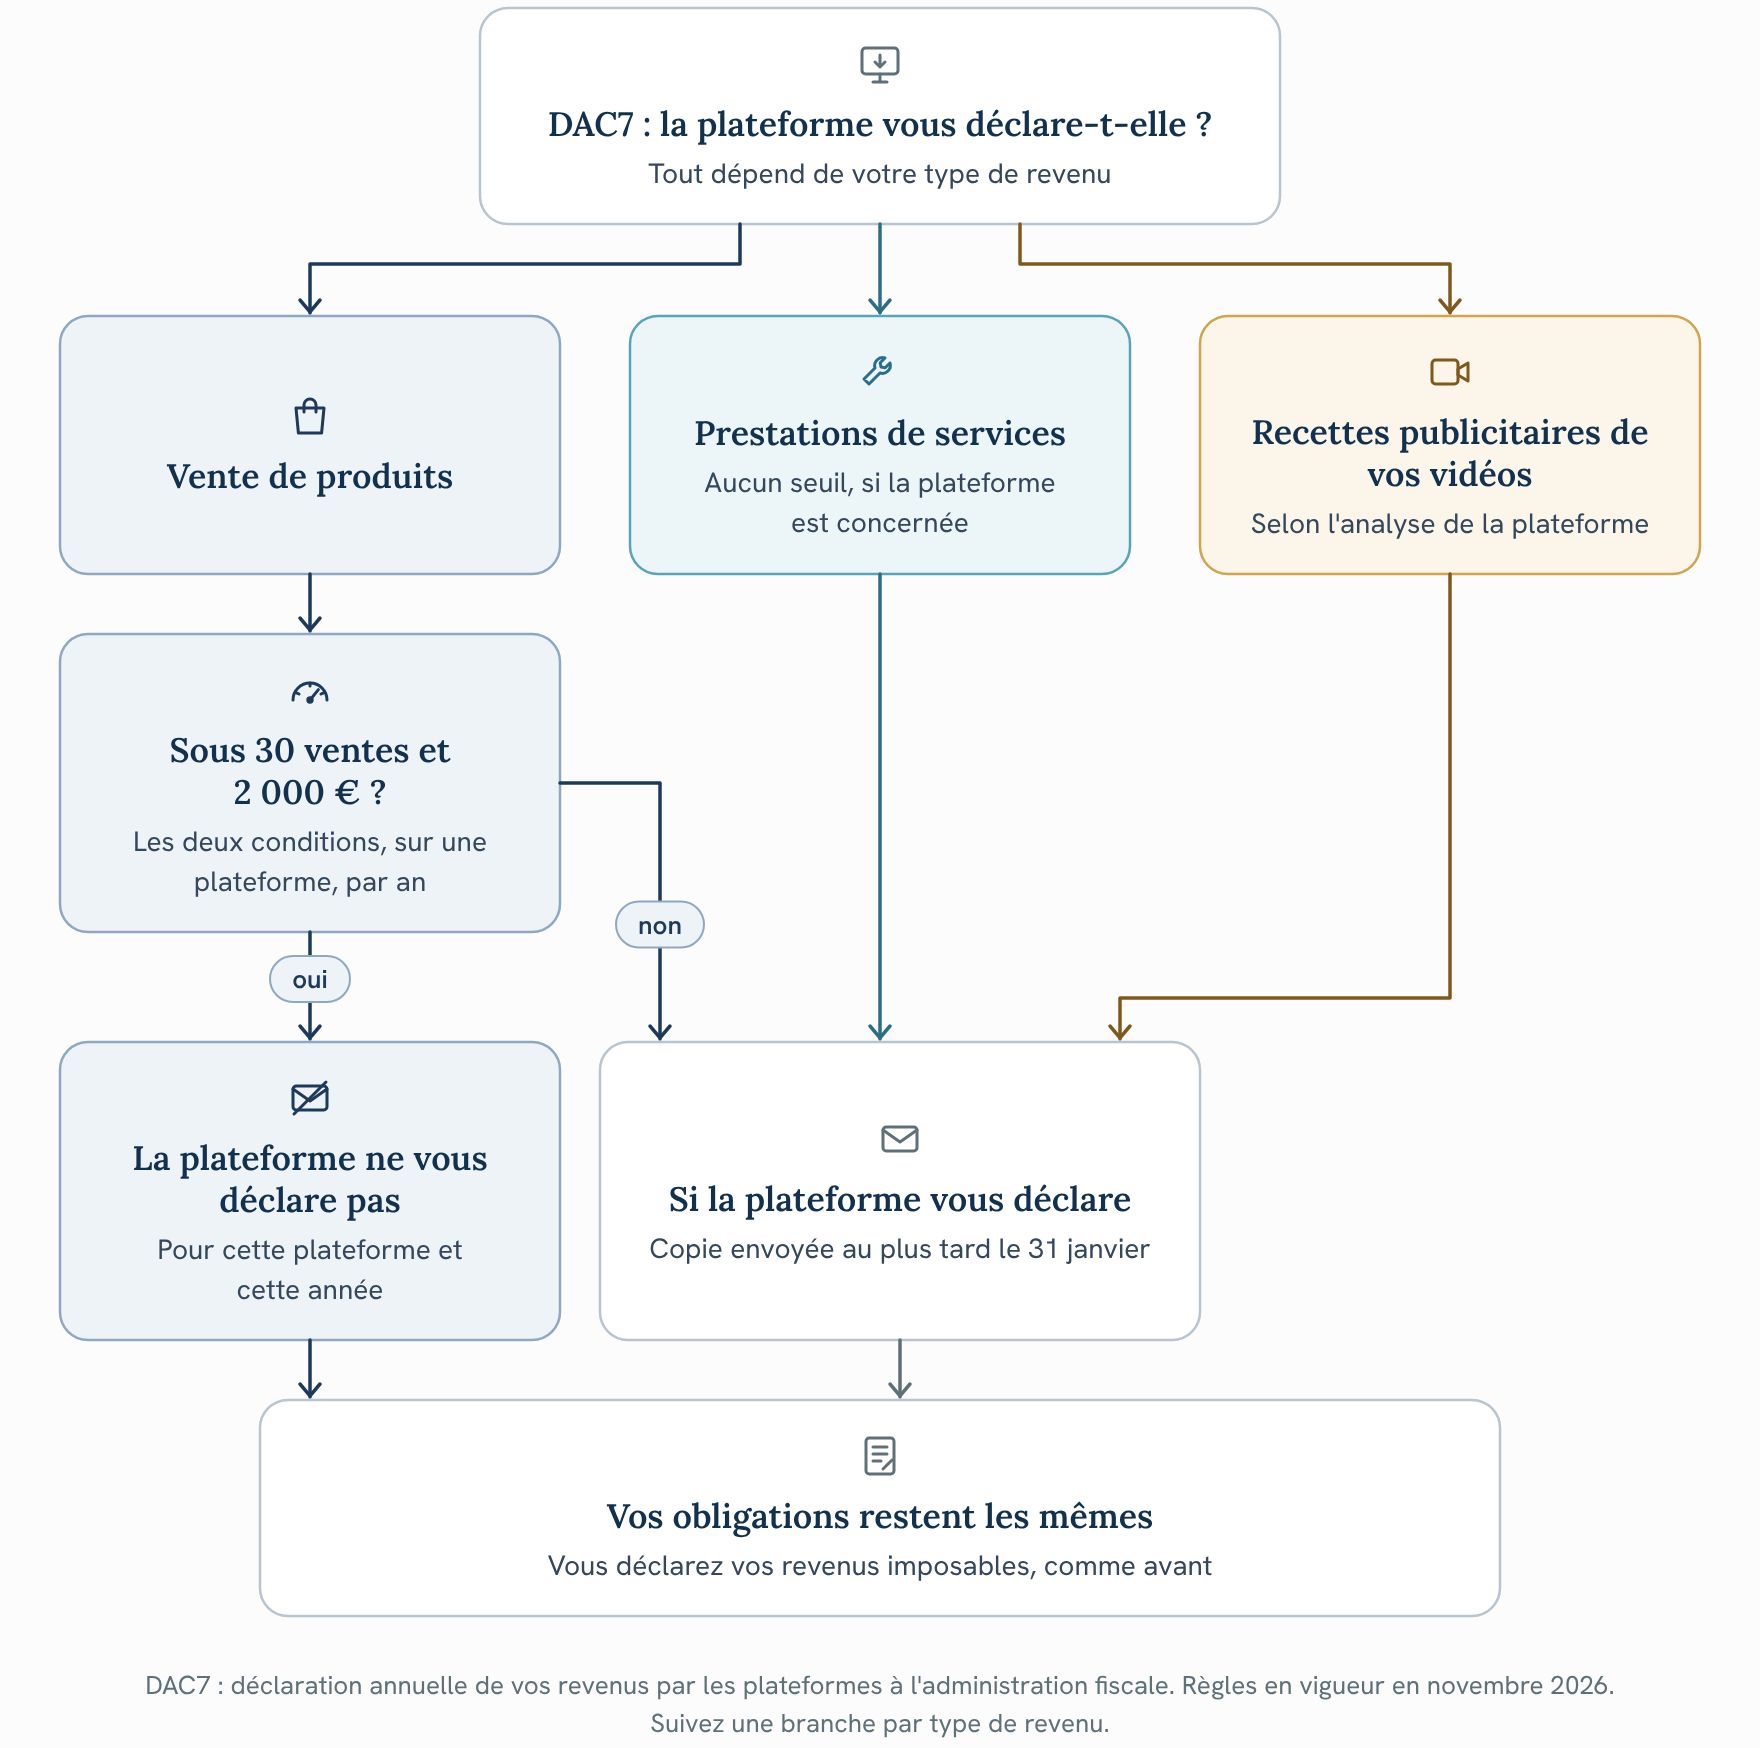
Les deux locations vous concernent rarement en tant que créateur. La vente de biens vous concerne dès que vous vendez des produits par l’intermédiaire d’une plateforme. Le service personnel est la catégorie qui compte le plus : un travail à l’heure ou à la tâche, fourni à la demande d’un acheteur et facilité par la plateforme.
Côté créateurs, Twitch indique être tenu d’appliquer DAC7. À la date de rédaction, en novembre 2026, la plateforme précise que le dispositif vise tous ses streamers qui génèrent des revenus et résident dans l’Union.
Pour les recettes publicitaires versées sur une vidéo, la réponse est moins nette : aucune position officielle ne tranche la question aujourd’hui. Chaque plateforme décide pour elle-même. Si elle vous déclare, elle doit vous envoyer une copie de ce qu’elle a transmis à l’administration fiscale. Les obligations qui accompagnent ces revenus, elles, ne dépendent pas de DAC7 : c’est tout l’objet de notre article pour déclarer ses revenus YouTube.
Pour les services, aucun seuil ne dispense la plateforme de vous déclarer. Le seuil dont on entend souvent parler est celui qui concerne la vente de biens : moins de 30 ventes pour 2 000 € au plus dans l’année, sur une même plateforme. Les deux conditions doivent être réunies. Avec 33 ventes pour 1 900 €, par exemple, vous êtes déclaré : le montant reste sous 2 000 €, mais le nombre de ventes dépasse la limite.
Une déclaration chaque année avant le 31 janvier
La déclaration ne se contente pas d’un total annuel. Pour chaque créateur déclaré, la plateforme transmet :
- votre identité : nom, prénom, date de naissance, adresse, numéro fiscal et, le cas échéant, numéro de TVA ;
- votre pays de résidence ;
- les sommes versées, trimestre par trimestre, avec le nombre d’opérations ;
- les frais et commissions qu’elle a prélevés, sur le même rythme ;
- le compte bancaire sur lequel elle vous paie, si elle en dispose.
Le montant transmis est donc net de ces frais et commissions.
Le calendrier, fixé par la directive elle-même, est le même dans toute l’Union :
| Échéance | Ce qui se passe |
| Au plus tard le 31 janvier | La plateforme dépose sa déclaration sur l’année écoulée |
| Au plus tard le 31 janvier | Elle vous adresse les informations qui vous concernent |
| Au plus tard fin février | Les administrations fiscales de l’Union se les échangent |
Autrement dit, quand vous ouvrez ce document en début d’année, l’administration a déjà le même sous les yeux, ou l’aura dans quelques semaines.
Ce que DAC7 change pour vous (et ce qu’elle ne change pas)
DAC7 organise une transmission d’informations. Elle ne crée aucun impôt et ne modifie pas les règles qui déterminent ce que vous devez déclarer. Vos obligations restent les mêmes, que la plateforme vous déclare ou non.
L’administration dispose en revanche d’un point de comparaison : les montants transmis peuvent être rapprochés de vos propres déclarations.
Ce rapprochement a ses limites. Le montant transmis est net des commissions de la plateforme. Selon la façon dont elle vous rémunère, la recette que vous déclarez peut correspondre à ce montant net ou au montant avant commissions. La question s’analyse sur pièces, contrat par contrat. Un écart entre les deux chiffres n’a donc rien d’anormal en soi, à condition de pouvoir l’expliquer.
« Recevoir un récapitulatif DAC7 n’a rien d’un avertissement. C’est un relevé, comme celui de votre banque. Tout l’enjeu est de savoir lire ce qu’il dit, et surtout ce qu’il ne dit pas. »
— Élisabeth Albuquerque, fondatrice du cabinet Osmose
Si certaines recettes n’ont jamais été déclarées, l’écart ne relève plus d’une question de calcul. La situation se règle alors par une démarche de régularisation, qui gagne à être préparée avec un expert-comptable.
Vos questions sur DAC7, nos réponses
Est-ce que je dois déclarer moi-même quelque chose au titre de DAC7 ?
Non. L’obligation de déclaration prévue par DAC7 pèse sur les plateformes, pas sur vous. Vous continuez à déclarer vos revenus comme avant, selon votre régime et la catégorie, BIC ou BNC, de chaque source de revenus, que la plateforme vous déclare ou non. Elle peut en revanche vous demander des informations pour remplir sa propre déclaration, comme votre numéro fiscal ou votre date de naissance.
J’ai reçu un récapitulatif DAC7 de ma plateforme : qu’est-ce que j’en fais ?
Ce document n’est pas une déclaration à recopier. Il reprend ce que la plateforme a transmis à l’administration fiscale sur l’année écoulée. Il vaut la peine de le conserver avec vos justificatifs, puis de le comparer à vos relevés de paiement et à ce que vous avez déclaré. Les montants qu’il indique sont nets des commissions de la plateforme.
Je vends moins de 2 000 € par an : est-ce que je suis déclaré ?
Pas forcément. Le seuil de moins de 30 ventes pour 2 000 € au plus dans l’année, sur une même plateforme, ne vaut que pour la vente de biens, et les deux conditions doivent être réunies. Pour des prestations de services, aucun seuil ne s’applique. Dans tous les cas, ne pas être déclaré par la plateforme ne vous dispense pas de déclarer vos revenus imposables.
Le montant de mon récapitulatif DAC7 est-il celui que je dois déclarer ?
Pas nécessairement. Le montant transmis est net des frais et commissions de la plateforme. Selon la façon dont elle vous rémunère, votre recette imposable peut correspondre à ce net ou au montant avant commissions, une question qui s’analyse sur pièces. Le récapitulatif ne reprend pas non plus vos revenus perçus hors plateforme, comme un partenariat facturé directement à une marque ou les cadeaux et dotations de marques reçus en échange d’une publication.
En résumé : un mail à ranger, pas à redouter
DAC7 n’est ni un contrôle, ni un nouvel impôt : c’est une déclaration que les plateformes font à votre sujet, et dont elles vous informent quand vous êtes concerné.
La bonne nouvelle, c’est que contrairement au repas de famille, ce mail-là n’exige rien de votre part, à part être simplement rangé à côté de vos relevés de paiement.
Et si ses chiffres vous laissent perplexe, nous pouvons les regarder ensemble pour vous aider à y voir plus clair.