

Si on vous avait dit, il y a dix ans, que vous attendriez un jour le livreur comme un matin de Noël pour recevoir un aspirateur, vous auriez sans doute ri. Pourtant, le voilà : sans fil, haut de gamme, 600 euros de technologie pour venir à bout des miettes, envoyé par une marque qui ne demande qu’un reel Instagram en échange. Et le plus fou, c’est que ça vous fait vraiment plaisir.
Seul détail : fiscalement, cet aspirateur n’est pas un cadeau, c’est un règlement. La marque vous a payé en électroménager plutôt qu’en euros : la valeur de l’aspirateur rejoint vos recettes comme l’aurait fait un virement. Au micro, elle vous rapproche du plafond sans que rien n’apparaisse sur votre compte.
Multipliez par une vingtaine de colis dans l’année et vous obtenez une petite comptabilité parallèle, dont personne n’a jamais tenu le registre. C’est pourtant le premier document que réclamerait un expert-comptable habitué aux dotations des créateurs de contenu.

Mieux vaut donc trancher trois questions avant d’ouvrir le prochain colis : ce qui se déclare, comment on chiffre un produit reçu, et où se trouve la frontière entre un paiement et un vrai cadeau.
Payé en nature, imposé en euros
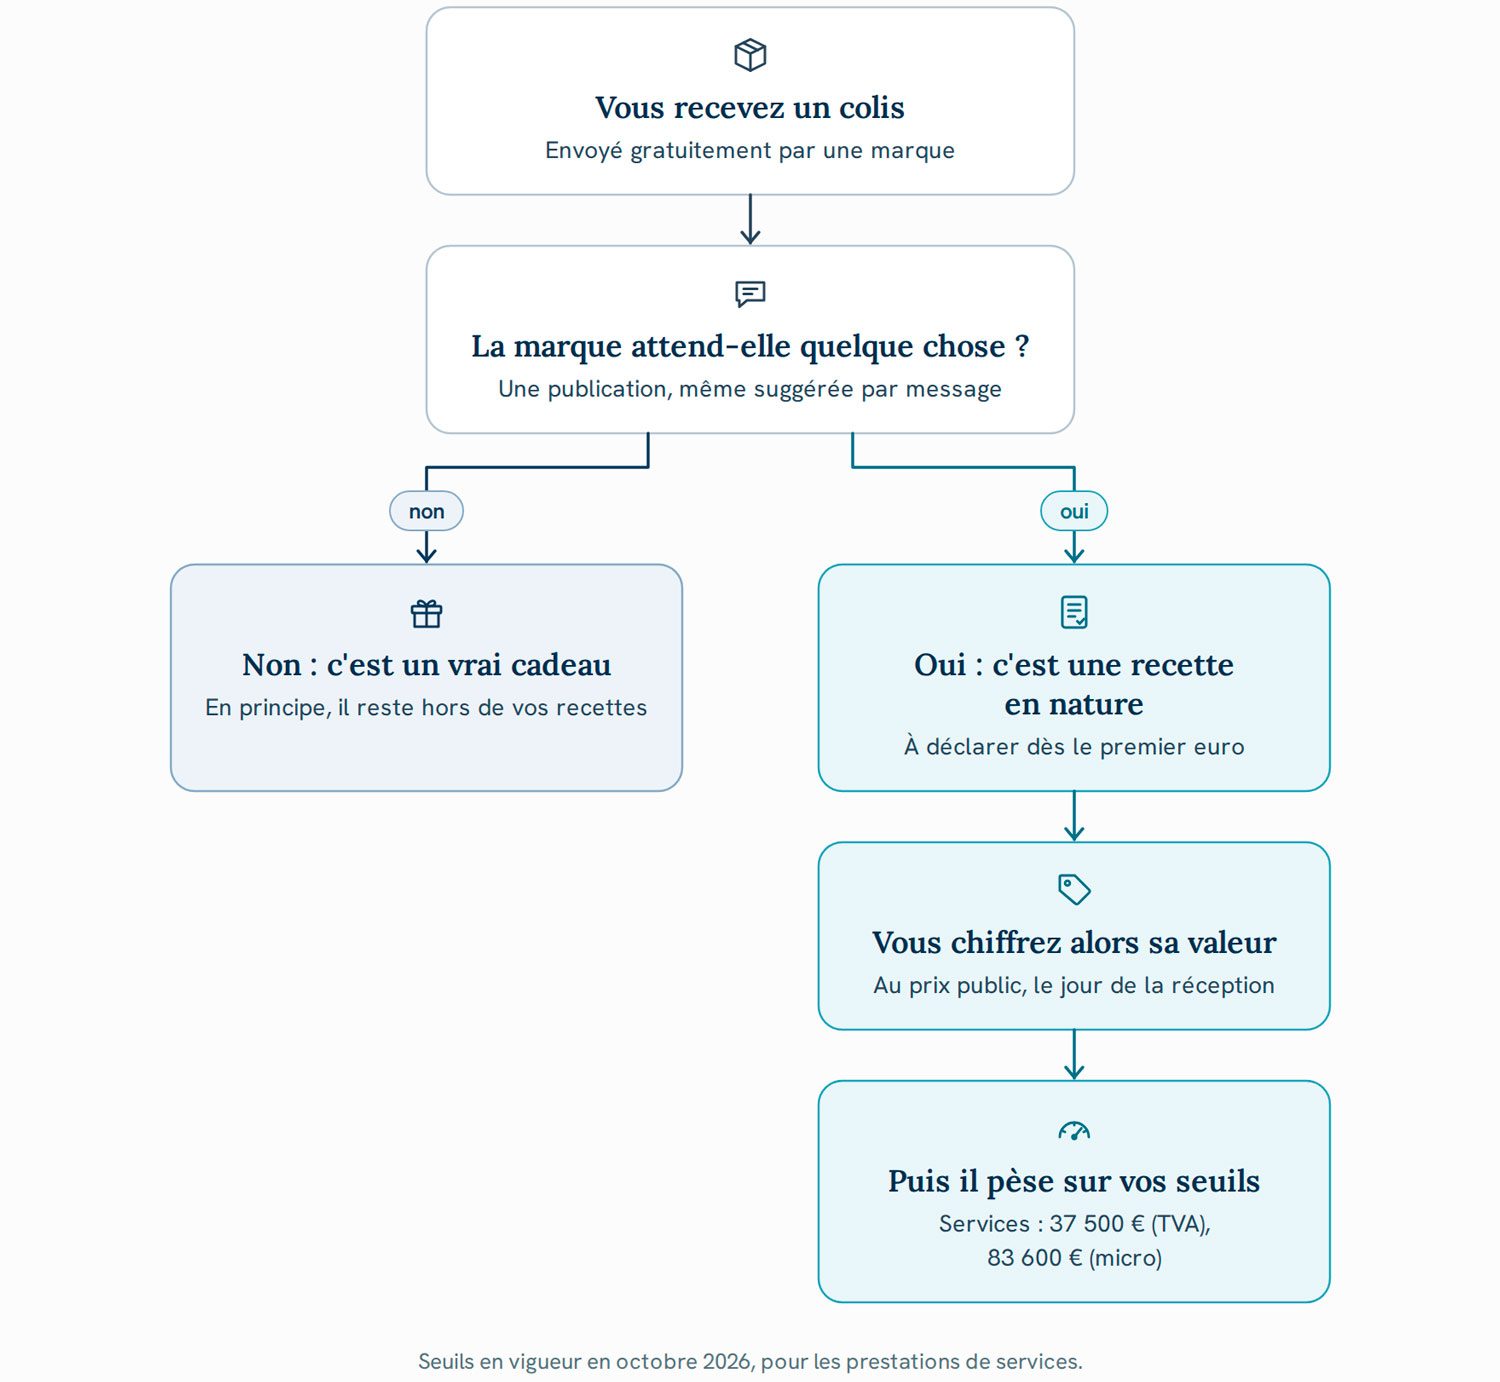
L’administration fiscale ne s’intéresse pas à la forme que prend votre rémunération. Elle regarde simplement s’il y en a une. Espèces, virement, chèque ou carton déposé sur le palier : pour calculer vos recettes, le mode de paiement ne change rien.
Le critère qui compte s’appelle la « contrepartie », c’est-à-dire ce que vous fournissez en échange : une story, un post, un placement de produit dans une vidéo, une mention dans une newsletter. Dès qu’un produit rémunère ce travail, il devient une « recette en nature ». Il entre dans vos revenus professionnels au même titre que le virement qu’il remplace, et dans la même catégorie fiscale : celle que vous retenez en qualifiant chaque source de revenus en BIC ou en BNC.
Peu importe aussi que rien ne passe par votre compte bancaire. L’aspirateur ne laisse aucune trace sur votre relevé, mais il a une valeur, et cette valeur paie votre reel Instagram. La question n’est donc jamais « ai-je été payé ? » mais « en échange de quoi ai-je reçu ce produit ? ».
À l’inverse, un produit envoyé sans rien attendre en retour n’est pas une recette. Encore faut-il s’entendre sur ce que « rien » veut dire : nous y revenons un peu plus loin dans cet article.
Combien vaut un aspirateur, fiscalement ?
L’administration retient la « valeur réelle » du produit reçu. En pratique, on la rattache au prix public : ce que vous auriez payé si vous l’aviez acheté vous-même, au moment où le colis arrive.
Dans la plupart des cas, le chiffrage est rapide. Le produit est en vente, et son prix figure sur le site de la marque ou chez un revendeur. Ce prix devient votre référence : l’aspirateur que vous avez reçu entre dans vos recettes pour ses 600 euros.
Le réflexe utile tient en une capture d’écran : la fiche produit, avec son prix, enregistrée le jour de la réception. Six mois plus tard, le prix aura peut-être changé, et votre souvenir aussi.
Certains cas sont moins nets : un prototype pas encore commercialisé, une édition limitée, une promotion en cours le jour où le colis arrive. Ils n’ont pas de réponse toute faite. Le principe ne change pas — retrouver ce qu’un acheteur aurait payé —, mais son application se discute sur pièces, produit par produit.
Des colis qui pèsent sur vos seuils
Une recette en nature entre dans votre chiffre d’affaires comme un virement. Elle compte donc pour les deux seuils qui encadrent votre activité, sans apporter un euro de trésorerie.
Le premier est celui de la « franchise en base de TVA », le régime qui vous dispense de facturer la TVA. Le second est le plafond du « régime micro », qui vous ouvre une imposition simplifiée. Pour les prestations de services, les montants en vigueur en octobre 2026 sont les suivants :
| Seuil | Montant | Au-delà |
| Franchise en base de TVA, seuil de base | 37 500 € | TVA à facturer à partir du 1ᵉʳ janvier suivant |
| Franchise en base de TVA, seuil majoré | 41 250 € | TVA due dès l’année du dépassement |
| Plafond du régime micro | 83 600 € | Sortie du régime après deux années consécutives de dépassement |
Vingt colis à 400 euros représentent 8 000 euros de recettes. Assez pour faire passer au-dessus de 37 500 euros une activité qui s’en croyait loin. La TVA porte alors aussi sur les produits reçus : vous la reversez sur des partenariats qui ne vous ont rapporté aucun euro.
Le plafond du micro n’est d’ailleurs pas le seul repère à surveiller : entre micro-entreprise et société, le vrai seuil de bascule quand on vit de son audience se calcule d’abord sur vos charges.
Sans contrepartie, sans impôt ?
En principe, oui. Un produit qui ne rémunère rien relève de la « libéralité », c’est-à-dire du cadeau au sens propre, et il n’entre pas dans vos recettes. Ce qui compte n’est pas la valeur du colis que vous recevez, mais ce que vous donnez en échange.
La difficulté tient à la frontière. Les sources ne la tracent pas toutes au même endroit : certaines traitent tout envoi d’une marque comme une recette, d’autres réservent ce traitement aux envois assortis d’une attente (publication, story, etc.). Quelques questions aident à situer un colis :
- La marque a-t-elle demandé ou suggéré une publication, même par simple message ?
- Avez-vous publié sur le produit après l’avoir reçu ?
- L’envoi s’inscrit-il dans une relation suivie avec la marque ?
- Le produit vous a-t-il été adressé en raison de votre audience ?
Plus les réponses penchent vers le oui, plus l’envoi ressemble à un paiement. Quand elles se partagent, la question se tranche au cas par cas : les messages échangés, les conditions de l’envoi, ce que vous avez publié ensuite.
Et les colis de l’an dernier ?
S’ils rémunéraient une publication et n’ont pas été déclarés, ils se régularisent. La démarche passe par une « déclaration rectificative », c’est-à-dire une version corrigée de la déclaration déjà déposée.
La loi tient compte de qui fait le premier pas. Un impôt payé en retard entraîne un « intérêt de retard » de 0,20 % par mois. Si vous corrigez de vous-même avant tout contrôle, en payant l’impôt dû au même moment, cet intérêt est divisé par deux. La majoration de 40 % que l’on entend parfois citer est réservée aux manquements délibérés. Pour les cotisations sociales, la démarche dépend de votre régime.
Pour les colis à venir, un simple tableau suffit à tout retrouver au moment de déclarer : la date, la marque, le produit, son prix public, ce qui vous a été demandé en échange.
« Notez chaque colis le jour où il arrive, avec ce que la marque attend de vous. Cinq minutes par colis, contre une soirée entière à tout reconstituer au moment de déclarer. »
— Élisabeth Albuquerque, fondatrice du cabinet Osmose
Les questions qu’on nous pose sur les cadeaux et dotations de marques
Un voyage offert par une marque, ça compte aussi ?
Oui, dès qu’il rémunère une publication. Le principe ne change pas selon ce que vous recevez : produit, séjour, repas ou abonnement, tout ce qui paie votre travail entre dans vos recettes. Le chiffrage suit la même logique : ce que vous auriez payé pour le même voyage, aux mêmes dates. Gardez le détail de ce qui était inclus.
La marque m’envoie un produit et me paie aussi : je déclare les deux ?
Oui. Le virement et le produit rémunèrent la même prestation : ils s’additionnent dans vos recettes. Une marque qui verse 300 euros et envoie un produit vendu 200 euros vous a payé 500 euros. Les deux montants comptent aussi pour vos seuils de TVA et du régime micro.
Un petit colis à 30 euros, ça se déclare aussi ?
Oui, s’il rémunère une publication. Les avantages en nature reçus dans le cadre d’une activité d’influence commerciale se déclarent dès le premier euro, dans la même catégorie que le reste de vos revenus. Un baume à lèvres compte donc comme un aspirateur, pour un montant plus modeste. C’est l’addition des petits colis qui finit par peser sur vos seuils.
Faut-il faire une facture pour un produit reçu ?
En principe, oui : une prestation réalisée pour une entreprise donne lieu à une facture, et être payé en produits n’y change rien. La facture indique alors la valeur du produit reçu. Elle a aussi un intérêt pratique : elle fixe noir sur blanc la valeur retenue et ce que la marque vous a demandé en échange.
En résumé : un colis n’est jamais tout à fait gratuit
Derrière l’emballage, un produit reçu d’une marque reste un paiement : il se chiffre et se déclare comme les autres.
Au fond, ces colis disent une chose simple : votre travail a assez de valeur pour que des marques le paient, même quand elles le font en nature. L’aspirateur peut donc rester ce qu’il est : une bonne nouvelle, à condition d’arriver dans votre comptabilité en même temps que dans votre salon. Pour les colis déjà ouverts comme pour les prochains, nous pouvons tenir ce registre avec vous.
Pour le tournage du reel, en revanche, on vous fait confiance.