

« À partir de combien je passe en société ? » Quand vous nous posez cette question au cabinet, c’est souvent avec l’espoir d’un chiffre précis, de préférence rond. Nous allons vous décevoir un peu, puis vous aider beaucoup.
Aucun seuil de revenus ne rend la SELARL obligatoire, ni même conseillée par principe. Le bon moment dépend de ce que vous prélevez pour vivre, de votre situation familiale et de vos projets : accueillir un associé, céder des parts, préparer votre départ… La réponse à votre question initiale est donc : « Ça dépend ». Mais, comme promis, nous sommes là pour aider : ce « ça dépend », nous le chiffrons chaque jour en tant que cabinet d’expertise comptable dans les Yvelines.
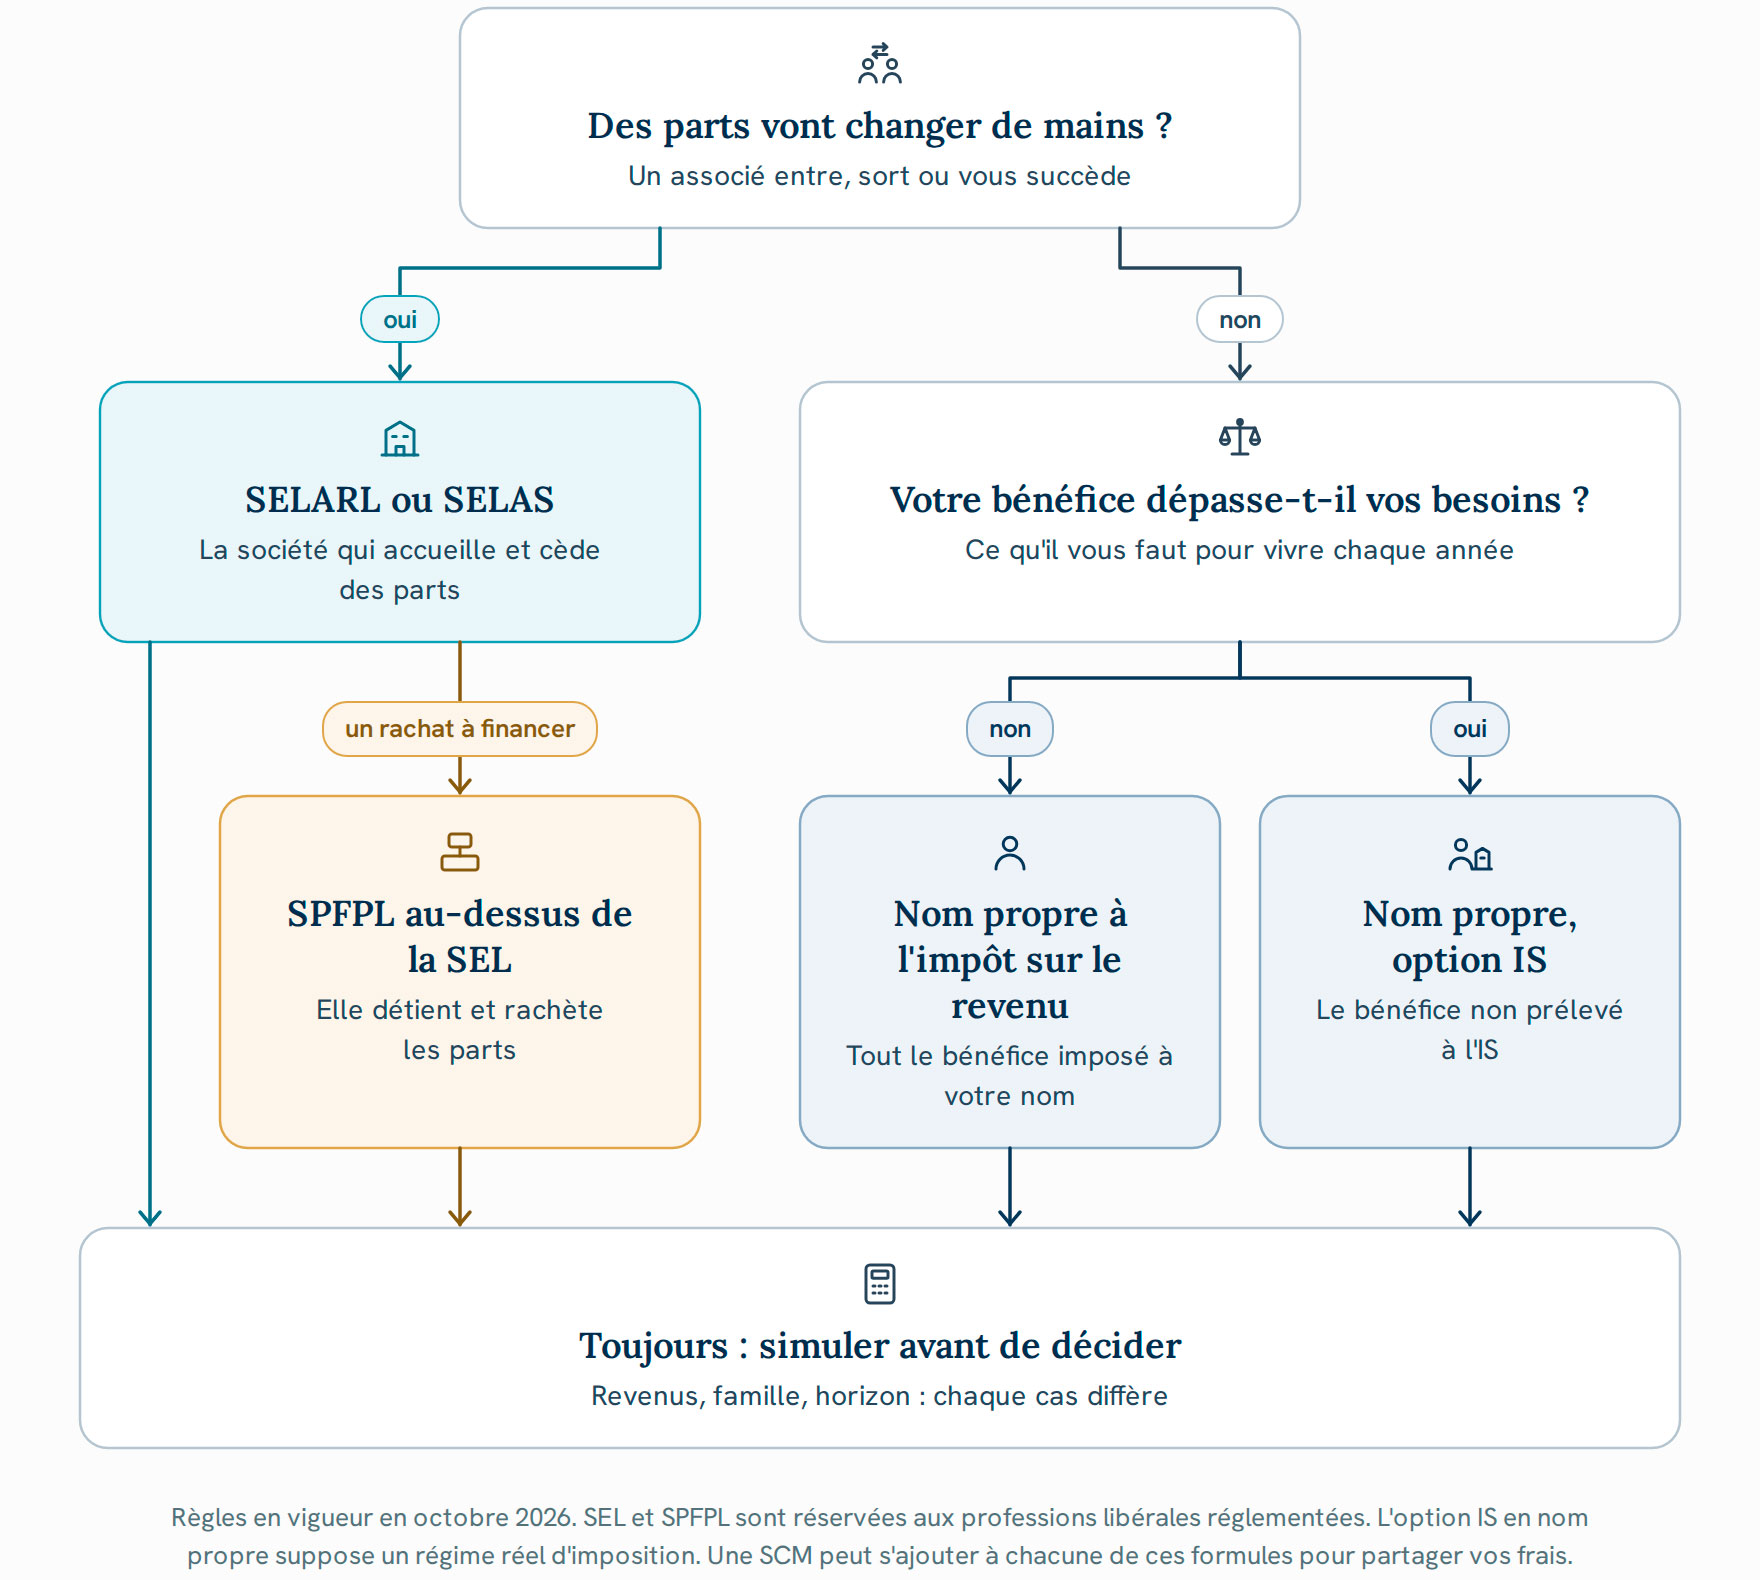
C’est le but de cet article : vous donner les repères pour vous situer en trois paliers — le nom propre, la société d’exercice, puis la SPFPL au-dessus. À chaque étape, vous verrez ce qui change pour votre impôt et vos cotisations, et ce qui ne change pas.

Première source de confusion : SCM et SELARL ne répondent pas au même besoin
« On passe en SCM ou en SELARL ? » La question arrive souvent le jour où un confrère propose de partager la salle d’attente. Elle oppose pourtant deux sociétés qui ne répondent pas au même besoin.
- La SELARL, société d’exercice libéral à responsabilité limitée, est une structure d’exercice : c’est la société dans laquelle vous exercez votre profession. Elle facture vos actes et encaisse les honoraires.
- La SCM, société civile de moyens, est une structure de moyens : elle règle les dépenses que vous partagez avec des confrères — locaux, secrétariat, matériel — puis les répartit entre ses membres. Elle ne peut pas exercer elle-même la profession : chacun continue d’exercer en son nom et d’encaisser ses propres honoraires.
Les deux se cumulent. Une SELARL peut être associée d’une SCM, aux côtés d’un confrère resté en nom propre. Chaque famille compte aussi d’autres formes.
| Structure | Famille | À quoi elle sert | Qui peut s’associer |
| SELARL et SELAS (société d’exercice libéral par actions simplifiée) | Exercice | Exercer la profession au sein d’une société de capitaux | Des professionnels d’une profession libérale réglementée, selon les règles de détention propres à chaque profession |
| SCP (société civile professionnelle) | Exercice | Exercer en commun une même profession | Des personnes physiques exerçant toutes la même profession réglementée |
| SCM | Moyens | Mettre en commun locaux, personnel et matériel | Des professionnels libéraux, réglementés ou non, en nom propre ou en société |
| SISA (société interprofessionnelle de soins ambulatoires) | Moyens et coordination | Faire fonctionner une maison de santé pluriprofessionnelle et percevoir les rémunérations liées à la coordination | Des professionnels de santé uniquement, dont au moins deux médecins et un auxiliaire médical |
Une précision de périmètre s’impose. Les SEL (SELARL, SELAS), les SCP et les SPFPL — sociétés de participations financières de professions libérales, qui détiennent des parts de sociétés d’exercice — sont réservées aux professions libérales réglementées : avocats, médecins, kinésithérapeutes… Un consultant n’y a pas accès, quel que soit son niveau de revenus : il se tourne vers une société de droit commun, comme l’EURL ou la SASU.
Reste la question qui vous amène : à quel niveau de revenus faut-il changer de structure d’exercice ? Et avant ça : jusqu’à quand le nom propre reste-t-il le bon choix ?
Palier 1 : rester en nom propre (et passer quand même à l’IS)
En nom propre, l’administration fiscale ne distingue pas votre bénéfice de votre revenu. Tout le bénéfice de l’année est imposé à l’impôt sur le revenu, dans la catégorie des bénéfices non commerciaux (BNC), que vous l’ayez prélevé ou non. Vos cotisations sociales sont calculées à partir de ce même bénéfice.
Ce cadre reste le bon choix tant que trois conditions se cumulent :
- vous prélevez chaque année l’essentiel de ce que vous gagnez ;
- aucun associé n’est en vue ;
- vous n’avez pas de gros investissement à financer sur plusieurs années.
Aucun montant ne marque la sortie de ce palier. Le bon moment dépend de votre situation familiale, de votre train de vie et de vos projets : une simulation permet de le mesurer.
Une étape intermédiaire existe. Depuis 2022, un professionnel en nom propre peut opter pour l’impôt sur les sociétés sans créer de société, à condition de relever d’un régime réel. Le bénéfice que vous ne prélevez pas est alors imposé à l’impôt sur les sociétés, et non plus à votre nom. Vous pouvez renoncer à cette option jusqu’au cinquième exercice qui suit ; passé ce délai, elle devient irrévocable. Elle a une limite : sans société, il n’y a pas de parts. Donc ni associé à accueillir, ni parts à céder.
Quand l’une des trois conditions tombe, parce qu’un confrère veut s’associer ou que votre bénéfice dépasse durablement vos besoins, la question de la société d’exercice se pose.
Palier 2 : SELARL ou SELAS, pour ce que le nom propre ne permet pas
Une SEL est en principe soumise à l’impôt sur les sociétés. Le bénéfice laissé dans la société y est imposé à 15 % jusqu’à 42 500 €, puis à 25 %, si elle remplit les conditions du taux réduit (taux en vigueur à la date de rédaction, en octobre 2026). L’option IS du nom propre produit le même effet. La SEL se justifie donc par ce qu’elle seule permet : accueillir un associé, ouvrir son capital selon les règles de votre profession, céder des parts progressivement, et placer une SPFPL au-dessus.
En SEL, vous êtes payé de trois façons, chacune avec ses règles.
- Pour vos actes, votre rémunération est imposée dans la catégorie des BNC depuis les revenus 2024, sauf lien de subordination avec la société. Vous tenez donc toujours une comptabilité de vos recettes et dépenses.
- Pour la direction de la société, si vous l’assurez, la rémunération suit le régime des salaires ou un régime assimilé, selon la forme de la SEL.
- En dividendes, la part qui dépasse 10 % du capital social, des primes d’émission et des sommes laissées en compte courant entre dans l’assiette de vos cotisations. La règle vaut pour toutes les formes de SEL, SELAS comprise, dès lors que vous y exercez comme travailleur indépendant. En dessous du seuil, les dividendes supportent le prélèvement forfaitaire de 31,4 % en 2026, sauf option pour le barème, mais aucune cotisation de retraite. Avec un capital de 5 000 €, le seuil est vite atteint : 500 € par an, hors primes et comptes courants.
« Le dividende n’est pas un salaire déguisé : en SEL, au-delà d’un certain seuil, il est cotisé comme tel. Nous fixons sa part chaque année, avant l’assemblée qui l’approuve, jamais après. »
— Élisabeth Albuquerque, fondatrice du cabinet Osmose
Le statut social dépend de la forme. Le gérant majoritaire de SELARL est travailleur indépendant. Le président de SELAS relève du régime général, mais seulement pour son mandat. Votre activité professionnelle, elle, reste rattachée à la caisse de votre profession, quelle que soit la forme de la SEL.
| Votre profession | Votre caisse |
| Médecin | CARMF |
| Chirurgien-dentiste, sage-femme | CARCDSF |
| Infirmier, masseur-kinésithérapeute, pédicure-podologue, orthophoniste, orthoptiste | CARPIMKO |
| Avocat | CNBF, même si vous êtes salarié |
Palier 3 : la SPFPL, utile le jour où des parts changent de mains
La SPFPL n’exerce pas. Elle détient des parts ou des actions de sociétés d’exercice, et ses associés exercent eux-mêmes une profession libérale réglementée. Placée au-dessus de la SEL, elle sert à trois choses :
- Racheter les parts d’un associé qui part. La SPFPL achète les titres, puis utilise les dividendes que lui verse la SEL pour financer ce rachat.
- Faire remonter les dividendes avec une imposition réduite. Si la SPFPL détient au moins 5 % du capital de la SEL et conserve ses titres deux ans, les dividendes reçus ne sont imposés que sur une quote-part de 5 %.
- Préparer une transmission. Un successeur peut entrer au capital par étapes, sans que vous cédiez tout d’un coup.
Côté cotisations, un arrêt de la Cour de cassation d’octobre 2023 avait inquiété la profession : il réintégrait dans les cotisations d’un praticien des dividendes versés par sa SEL à sa SPFPL. Le ministère a précisé en février 2025 qu’il s’agissait d’un cas d’espèce, et non d’une règle générale : un seul praticien exerçait dans la société, et la SPFPL était détenue par lui et son épouse. Une SPFPL créée pour la seule raison de faire échapper vos dividendes aux cotisations reste donc exposée.
La SPFPL se justifie quand des parts doivent réellement changer de mains : un associé qui part, un confrère qui entre, un départ à la retraite à préparer.
Changer de structure : ce qui se paie, ce qui se prépare
Ce qui se paie
- Apporter votre clientèle ou votre patientèle à la SEL. L’apport à une société soumise à l’impôt sur les sociétés est taxé comme une vente, mais il est enregistré gratuitement si vous conservez trois ans les titres reçus en échange.
- La lui vendre. Les droits sont de 3 % entre 23 000 € et 200 000 €, puis de 5 % au-delà, taxes additionnelles comprises (barème en vigueur en octobre 2026).
- La plus-value. Lors de l’apport de votre activité individuelle, son imposition peut être reportée, voire exonérée selon le niveau de vos recettes.
- La CFE. En SEL, c’est la société qui en est redevable, et non plus vous. Son montant dépend toujours du lieu où vous exercez : le taux est voté par la commune ou l’intercommunalité, d’où des écarts de CFE entre communes.
Ce qui se prépare
- L’Ordre. Une SEL de médecins n’est constituée qu’une fois inscrite au tableau de l’Ordre. Dans les Yvelines, le conseil départemental invite à lui soumettre le projet de statuts pour avis avant le dépôt du dossier.
- L’année de bascule. En cessant votre activité individuelle, vous déclarez vos revenus définitifs de l’année en cours et de l’année précédente, et vos cotisations sont régularisées. Prévoyez la trésorerie.
- L’entrée d’un confrère. Le prix des parts se négocie. En SELAS, un nouvel associé doit être agréé par les deux tiers des associés qui exercent dans la société. Un pacte d’associés fixe à l’avance les règles de sortie et de valorisation, à un moment où tout le monde est d’accord.
Ce que les libéraux de Versailles nous demandent avant de passer en société
« Je suis dans une SCM avec des confrères. Si je passe en SELARL, je dois en sortir ? »
Non. Une SCM peut réunir des professionnels en nom propre et des sociétés d’exercice : votre SELARL peut en devenir associée, à côté de confrères restés en nom propre. La SCM continue de régler les dépenses communes et de les répartir entre ses membres. Le transfert de vos parts à la SELARL suppose en revanche l’accord des autres associés, à l’unanimité ou selon la majorité prévue par les statuts.
« Les dividendes de ma SEL échappent-ils aux cotisations sociales ? »
En partie seulement. Si vous exercez dans la SEL comme travailleur indépendant, la part des dividendes qui dépasse 10 % du capital social, des primes d’émission et de vos sommes en compte courant entre dans l’assiette de vos cotisations, quelle que soit la forme de la SEL. Sous ce seuil, les dividendes supportent le prélèvement forfaitaire de 31,4 % en 2026, sauf option pour le barème. Pour les dividendes versés à une SPFPL, le ministère a précisé en février 2025 qu’une décision de 2023 les soumettant aux cotisations visait un cas particulier.
« Puis-je passer à l’impôt sur les sociétés sans créer de société ? »
Oui. Depuis 2022, un professionnel en nom propre peut opter pour l’impôt sur les sociétés, à condition de relever d’un régime réel d’imposition. Le bénéfice qu’il ne prélève pas est alors imposé au nom de l’entreprise, et non plus au sien. L’option peut être abandonnée jusqu’au cinquième exercice qui suit, puis devient irrévocable. Elle a une limite : sans société, il n’y a pas de parts, donc pas d’associé à accueillir ni de parts à céder.
En résumé : « ça dépend », et c’est une bonne nouvelle
Le bon montage n’est ni la société créée par réflexe, ni le nom propre gardé par habitude. C’est celui qui correspond à vos revenus, à votre famille et à ce que vous voulez faire de votre activité dans les années qui viennent. Choisir une structure, au fond, c’est décider avec qui, et jusqu’à quand, vous voulez exercer.
Votre « ça dépend » a désormais des critères. Il ne lui manque que des chiffres : les vôtres. C’est le travail que nous faisons avec vous, en simulant chaque palier sur votre situation réelle, avant toute décision.
Le chiffre rond, nous ne le promettons pas. Le chiffre juste, si.