

En général, une entreprise aime rarement parler de ses échecs (sauf peut-être dans un post LinkedIn qui se termine par un hashtag #résilience). Pourtant, ce sont ces échecs qui peuvent justifier votre crédit d’impôt recherche, à condition de les raconter en détail, preuves à l’appui.
Un projet qui a échoué peut en effet relever de la recherche, s’il a buté sur une difficulté que personne ne savait résoudre. Encore faut-il pouvoir le prouver, parfois longtemps après : l’administration peut vous interroger jusqu’à quatre ans après la fin de l’année des travaux.
Pour un bureau d’études ou une start-up des Yvelines, deux questions se posent donc : vos travaux sont-ils éligibles, et votre dossier tiendrait-il face à un contrôle ? Ce sont ces deux points que nous vérifions, projet par projet, dans notre accompagnement comptable des entreprises innovantes du 78.
CIR, CII ou JEI : à quoi votre projet ouvre-t-il droit ?
Nouveau pour vous, ou nouveau pour la science ?
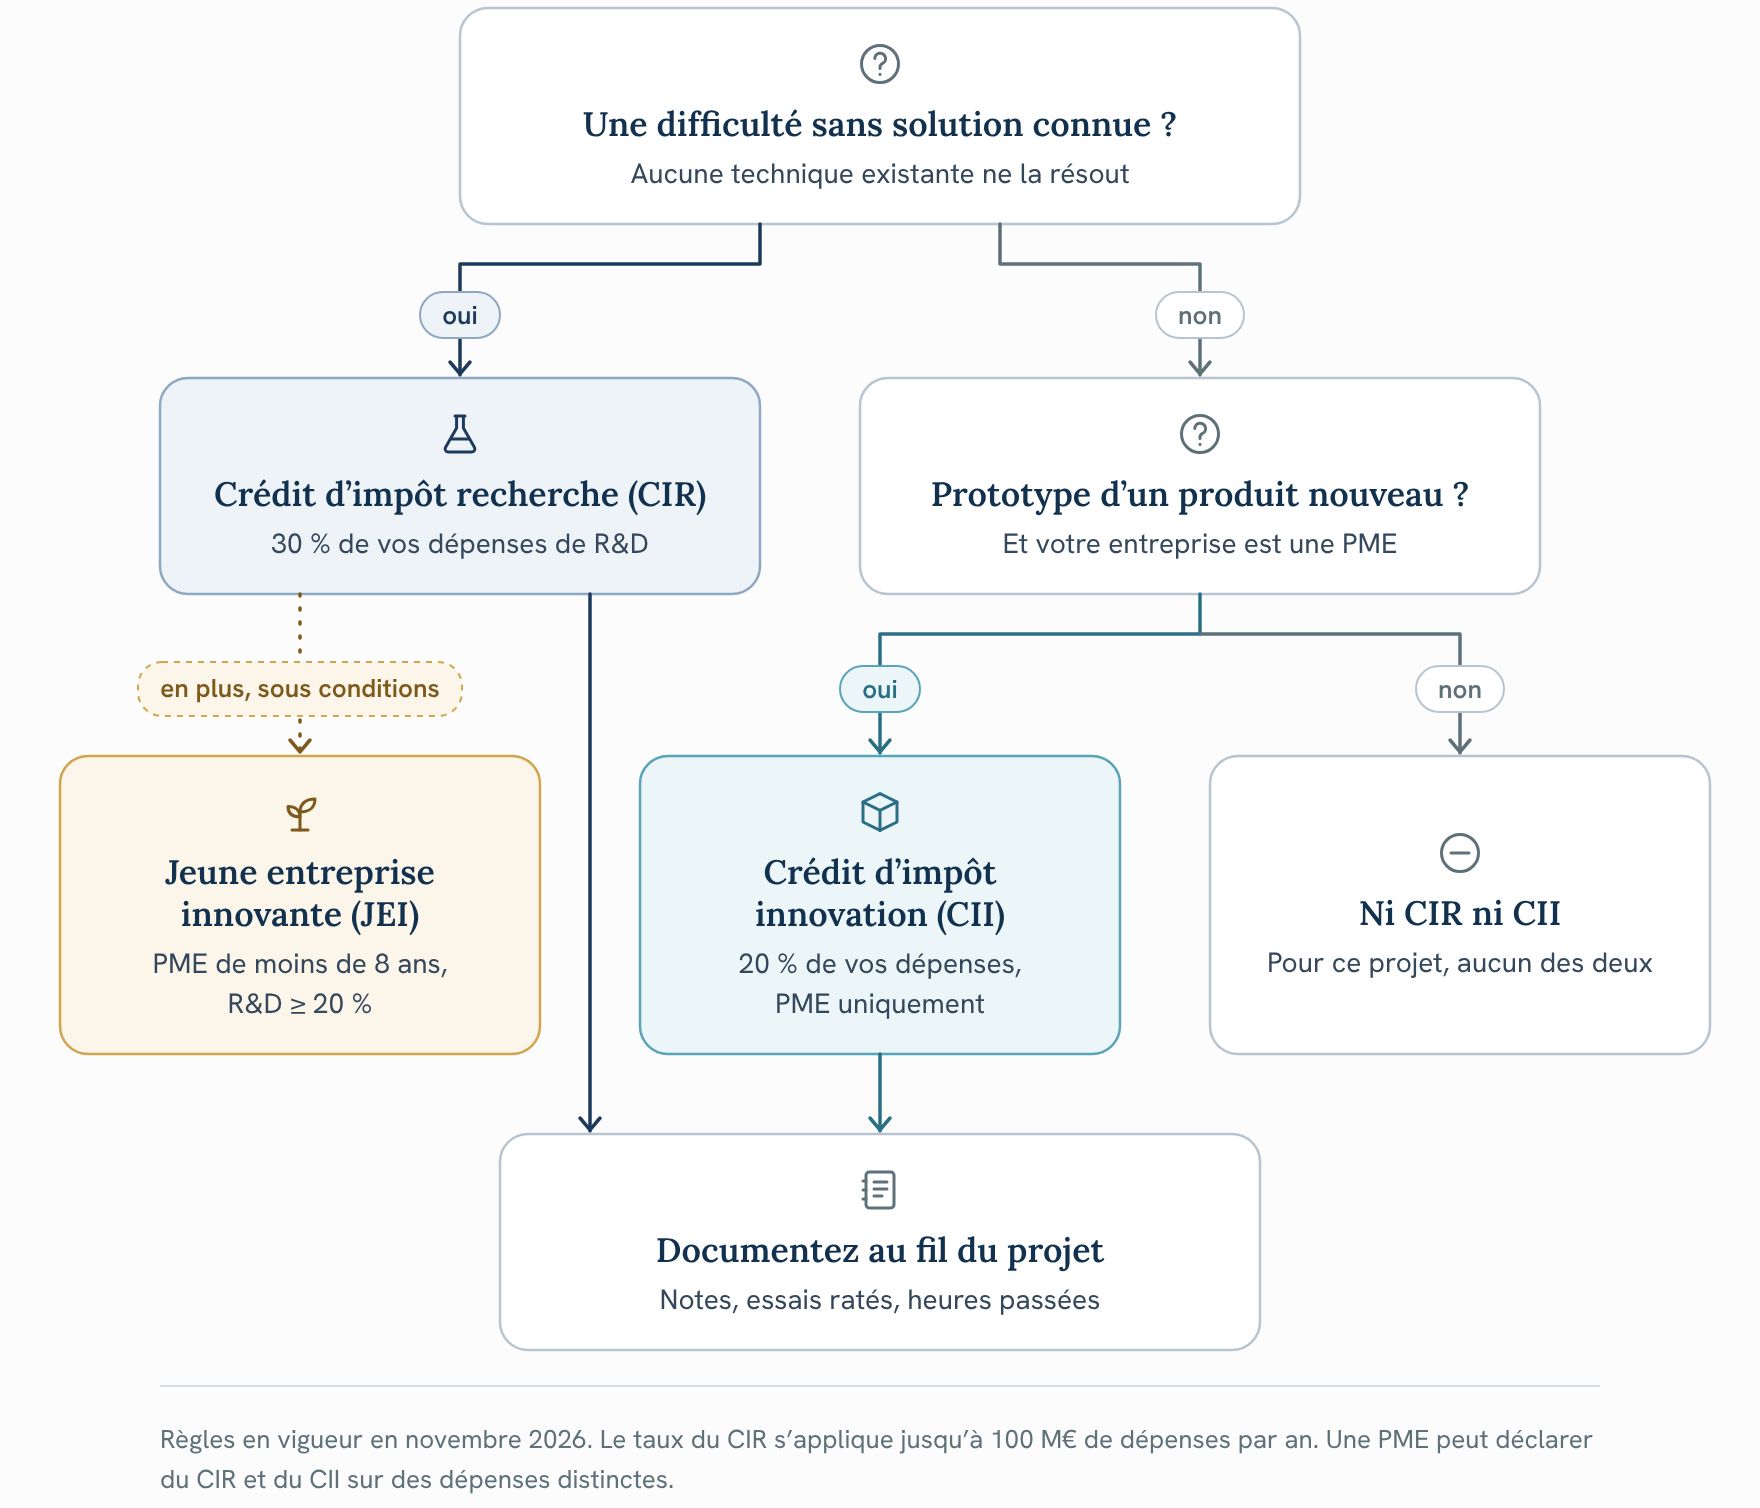
Le crédit d’impôt recherche (CIR), c’est l’État qui prend en charge une partie de votre effort de recherche par le biais de votre impôt, à condition que cet effort soit bien de la recherche au sens où il l’entend. Côté Yvelines, le pôle Paris-Saclay englobe les agglomérations de Versailles Grand Parc et de Saint-Quentin-en-Yvelines : les bureaux d’études et les start-up qui y travaillent, ou qui envisagent de s’implanter dans les Yvelines, déclarent du CIR, ou se demandent s’ils pourraient le faire. La réponse tient à une seule question : vos travaux lèvent-ils une incertitude que personne n’a encore levée ?
Pour l’administration, un projet relève de la recherche et développement (R&D) quand il bute sur une difficulté scientifique ou technique que l’état des connaissances, au début des travaux, ne permet pas de résoudre. La nouveauté du produit ne suffit pas. Son intérêt commercial non plus.
Il en découle une règle qui surprend souvent : si une solution existe déjà sur le marché ou dans la littérature, vos travaux ne relèvent pas de la R&D, même si votre équipe ne la maîtrise pas. Apprendre ce que d’autres savent déjà, c’est se former, pas chercher (une nuance que l’expert chargé de relire votre dossier ne manquera pas de relever).
Voici où passe la frontière, en cas concrets :
Ne sont pas éligibles :
- adapter une méthode ou des composants existants au cahier des charges d’un client, même si le résultat représente un vrai progrès pour lui ;
- mener une étude de faisabilité avec des techniques connues, ou mettre un produit aux normes ;
- concevoir l’outillage et les réglages de la production, en règle générale.
Peuvent être éligibles :
- combiner des techniques existantes, si leur assemblage fait apparaître une difficulté que personne ne sait résoudre ;
- réaliser les calculs, plans et essais d’un prototype construit pour lever cette difficulté ;
- conduire un projet qui échoue, s’il démontre qu’une voie ne mène nulle part. L’échec produit aussi de la connaissance, et la doctrine fiscale l’écrit noir sur blanc.
En cas de contrôle, l’administration fiscale peut solliciter les agents du ministère chargé de la recherche, qui examinent le contenu scientifique de vos travaux. Leur lecture part de deux questions : quel était l’état de l’art, et quel verrou avez-vous levé ? L’erreur type consiste à présenter un projet par ses objectifs (plus rapide, plus fiable, moins coûteux) sans jamais nommer l’incertitude à résoudre.
CIR, CII, JEI : trois dispositifs à ne pas confondre
Dès que vous faites de la R&D, vous croisez deux autres sigles : CII et JEI. Le crédit d’impôt innovation (CII) est une extension du CIR réservée aux PME. Le statut de jeune entreprise innovante (JEI) n’est pas un crédit d’impôt : c’est un statut qui ouvre droit à des exonérations de cotisations patronales et, si votre commune l’a votée, de cotisation foncière des entreprises.
| Dispositif | Pour qui | Ce qu’il finance | Avantage à la date de rédaction (novembre 2026) | Échéance |
| CIR | Entreprises industrielles, commerciales ou agricoles imposées au régime réel | Travaux de R&D | 30 % des dépenses jusqu’à 100 M€, 5 % au-delà | Pas d’échéance fixée |
| CII | PME : moins de 250 salariés, chiffre d’affaires inférieur à 50 M€ ou bilan inférieur à 43 M€ | Conception de prototypes ou d’installations pilotes de produits nouveaux | 20 % des dépenses en métropole, retenues dans la limite de 400 000 € par an | 31 décembre 2027 |
| JEI | PME de moins de 8 ans, réellement nouvelle, détenue au moins à 50 % par des personnes physiques ou assimilées, dont la R&D représente au moins 20 % des charges | Pas de dépense ciblée : c’est un statut | Exonération de cotisations patronales sur les salaires des équipes de R&D, dans certaines limites ; exonération de CFE possible pendant 7 ans si la commune l’a votée | Exonération de CFE réservée aux entreprises créées jusqu’au 31 décembre 2028 |
Une même entreprise peut cumuler les trois, à condition de ne jamais déclarer deux fois la même dépense. Une variante de la JEI, la jeune entreprise de croissance, s’adresse aux entreprises dont la R&D représente entre 5 et 20 % des charges et dont l’effectif progresse fortement.
Le CIR vient en déduction de l’impôt de l’année. S’il dépasse cet impôt, le solde s’impute sur les trois années suivantes, puis vous est remboursé (une patience que la trésorerie d’une start-up n’a pas toujours). Les PME, les JEI et les entreprises nouvelles peuvent en revanche demander le remboursement immédiat de leur créance.
L’erreur type concerne les start-up récentes : une entreprise créée depuis le 1ᵉʳ janvier 2024 peut obtenir le statut de JEI, mais elle ne bénéficie plus d’aucune exonération d’impôt sur les bénéfices à ce titre.
Ce qui entre dans le calcul, et ce qui en est sorti en 2025
Le CIR se calcule sur une assiette de dépenses précise. La loi de finances pour 2025 l’a resserrée pour les dépenses exposées depuis le 15 février 2025.
Entrent dans le calcul :
- les salaires et charges des chercheurs et techniciens affectés aux travaux de R&D ;
- un forfait de fonctionnement égal à 40 % de ces dépenses de personnel (contre 43 % auparavant) et à 75 % des amortissements ;
- l’amortissement du matériel acquis neuf ou créé, et affecté à la R&D ;
- les travaux confiés à des organismes agréés, dans certaines limites ;
- les dépenses de normalisation des produits, pour la moitié de leur montant.
En sont sortis depuis le 15 février 2025 :
- les frais de dépôt, de maintien et de défense des brevets, ainsi que l’amortissement des brevets acquis ;
- les dépenses de veille technologique ;
- le doublement des salaires des jeunes docteurs pendant deux ans.
En novembre 2025, les députés ont voté le retour du dispositif jeunes docteurs. La loi de finances promulguée en février 2026 ne le contient pas. À la date de rédaction, en novembre 2026, le salaire d’un docteur compte donc pour son montant réel, comme celui des autres chercheurs.
Dernier ajustement : les subventions publiques et les avances remboursables reçues pour ces mêmes travaux viennent en déduction de l’assiette.
Vous faites de la R&D pour vos clients ?
Un client qui vous confie des travaux de recherche ne peut les inclure dans son CIR que si vous êtes agréé par le ministère chargé de la recherche. En contrepartie, vous retirez de votre propre calcul les sommes qu’il vous verse. De son côté, ces dépenses ne comptent que dans la limite de trois fois ses dépenses de recherche internes, et d’un plafond annuel de 2 millions d’euros si vos deux entreprises ont des liens de dépendance, 10 millions sinon.
L’erreur type, pour un bureau d’études agréé, consiste à laisser dans son propre CIR des travaux qu’il a facturés à un client.
Un dossier CIR s’écrit pendant le projet, pas pendant le contrôle
Le ministère chargé de la recherche publie chaque année un guide du CIR. La version d’octobre 2025 demande de constituer le dossier justificatif au fur et à mesure des travaux, et de décrire chaque opération en cinq parties :
- le contexte général du projet ;
- le verrou scientifique ou technique, justifié par l’état de l’art ;
- la démarche suivie ;
- les résultats obtenus ;
- les indicateurs de recherche, comme une publication, un brevet ou une collaboration avec un laboratoire.
Le dossier indique aussi le nombre d’heures consacrées à chaque opération, année par année. Un suivi des temps par projet, tenu au fil des semaines, vous évite de le reconstituer en fin d’exercice (personne ne se souvient, en avril, de la piste abandonnée en février).
« Dans un projet de R&D, les essais ratés font partie du travail. Nous demandons à nos clients de les noter avec autant de soin que les réussites : ce sont eux qui montrent qu’il y avait une vraie difficulté à résoudre. »
— Élisabeth Albuquerque, fondatrice du cabinet Osmose
L’erreur type consiste à rédiger le dossier au moment du contrôle, parfois plusieurs années après les travaux.
Rescrit et contrôle : poser la question avant qu’on vous la pose
Si vous doutez de l’éligibilité d’un projet, vous pouvez interroger l’administration avant de déclarer. Cette démarche s’appelle un rescrit, et elle obéit à trois règles :
- vous déposez une demande écrite, précise et complète, qui porte sur un seul projet, auprès de l’administration fiscale ou du ministère chargé de la recherche ;
- votre demande doit arriver au moins six mois avant la date limite de dépôt de votre déclaration de CIR, soit au plus tard le 15 novembre de l’année des travaux pour une société à l’impôt sur les sociétés qui clôture au 31 décembre ;
- l’administration dispose de trois mois pour répondre. Si elle ne répond pas, et si votre dossier était complet, son silence vaut accord.
Une réponse favorable, ou un silence qui en tient lieu, engage l’administration : lors d’un contrôle, elle ne pourra plus contester l’éligibilité du projet, tant que vos travaux correspondent à ce que vous avez décrit.
Sans rescrit, l’administration peut revenir sur votre CIR jusqu’à la fin de la troisième année qui suit le dépôt de la déclaration : un CIR de 2026, déclaré en 2027, reste contrôlable jusqu’au 31 décembre 2030. Elle vous demande alors à la fois le dossier scientifique et les justificatifs comptables. Il en va de même lorsque vous demandez le remboursement immédiat de votre crédit : l’administration peut exiger des pièces avant de payer.
L’erreur type consiste à déposer sa demande de rescrit en même temps que sa déclaration. Elle arrive alors trop tard pour être recevable.
Les questions qu’on nous pose le plus
Un brevet suffit-il à prouver que mon projet est éligible au CIR ?
Non. Un brevet est un indice de R&D, pas une preuve. L’administration et le Conseil d’État considèrent qu’un dépôt de brevet ne démontre pas, à lui seul, que des travaux de recherche ont été nécessaires. En France, l’INPI peut délivrer un brevet sans vérifier que l’invention n’avait rien d’évident. Votre dossier doit donc décrire le verrou technique et la démarche suivie, brevet ou pas.
Le développement d’un logiciel peut-il relever du CIR ?
Oui, s’il lève une incertitude scientifique ou technique. Utiliser des outils existants pour une nouvelle application ne suffit pas, pas plus qu’adapter un logiciel au cas d’un client ou se former à un langage. En revanche, quand un projet bute sur une difficulté que l’état de l’art ne résout pas, la conception, le développement et les tests indispensables pour la lever entrent dans le calcul.
Ma start-up a été créée en 2025 : peut-elle encore profiter du statut de JEI ?
Oui, mais sans exonération d’impôt sur les bénéfices : cet avantage est réservé aux entreprises créées au plus tard le 31 décembre 2023. Si elle remplit les conditions du statut, votre start-up peut en revanche bénéficier d’une exonération de cotisations patronales sur les salaires de ses équipes de R&D, d’une exonération de CFE si sa commune l’a votée, et du remboursement immédiat de son CIR.
En résumé : vos échecs méritent mieux qu’un hashtag
Pour obtenir un crédit d’impôt recherche, il vous faut deux choses : un projet qui a buté sur une vraie difficulté, et des traces de la façon dont votre équipe l’a affrontée. C’est, au fond, le quotidien de toute équipe qui cherche : essayer, se tromper, recommencer.
Vos échecs ont donc leur place ailleurs que dans un post LinkedIn : dans un dossier tenu au fil du projet.
Avant votre prochaine déclaration, nous pouvons regarder ensemble lesquels de vos projets y ouvrent droit, et construire avec vous une assiette et un dossier qui tiennent devant l’administration. #motivation #teamwork